L’Impost de Societats incorpora aquest 2026 diversos canvis que poden tenir un impacte directe en la fiscalitat de les empreses, especialment en microempreses i pimes.
Els nous tipus impositius, els incentius per reforçar els fons propis o les mesures fiscals vinculades a determinades inversions són alguns dels aspectes que convé conèixer i tenir presents durant l’exercici.
Més enllà de la declaració que es presenta l’any següent, moltes decisions que poden influir en la tributació de l’empresa es prenen durant el mateix exercici. Per això, conèixer les mesures disponibles i planificar-les amb temps pot ajudar a optimitzar la càrrega fiscal i evitar decisions a última hora.
Nous tipus impositius per a microempreses i pimes
Una de les principals novetats és la reducció progressiva dels tipus impositius aplicables a determinades empreses.
El 2026, els tipus són els següents:
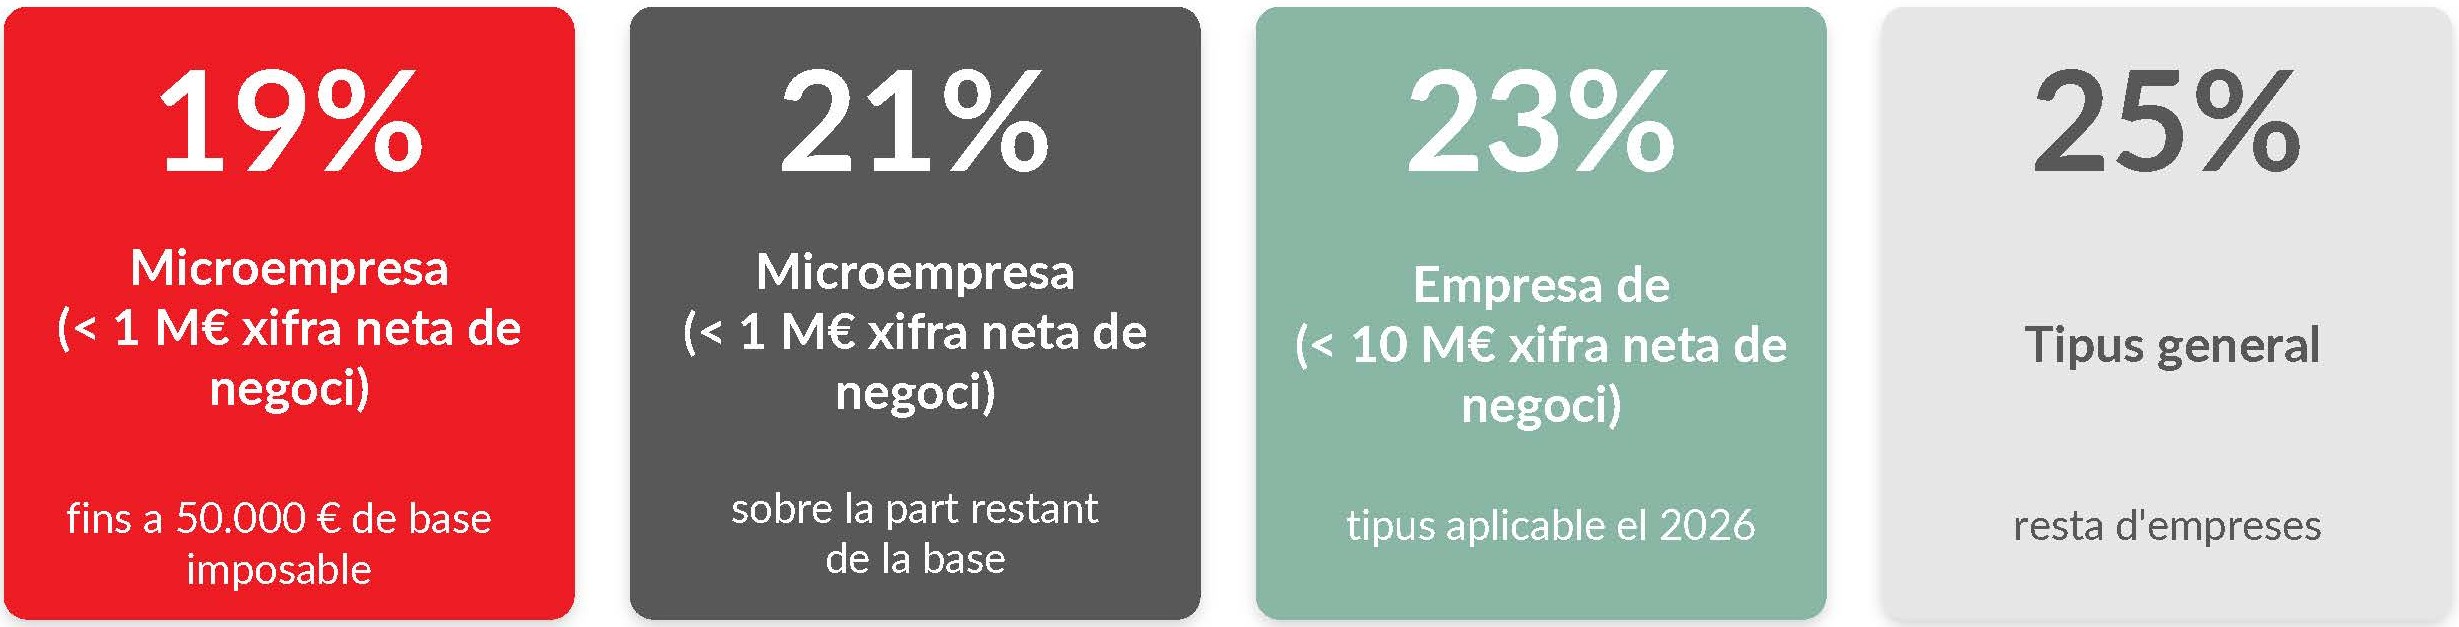
En el cas de les microempreses, la reducció és especialment significativa. Per a l’exercici 2026, els primers 50.000 euros de base imposable tributen al 19%, mentre que la part que superi aquest import ho fa al 21%.
Aquest canvi forma part d’un calendari de reducció progressiva dels tipus aplicables a determinades empreses, per la qual cosa és important tenir en compte no només la situació actual, sinó també els canvis previstos per als propers exercicis.
Reserva de capitalització: un incentiu per reforçar els fons propis
La reserva de capitalització és una de les mesures que pot oferir més oportunitats de planificació fiscal per a les empreses que incrementin els seus fons propis.
Amb caràcter general, es pot aplicar una reducció del 20% de l’increment dels fons propis, sempre que es compleixin els requisits establerts, entre els quals es troben mantenir aquest increment durant tres anys i dotar una reserva per l’import de la reducció.
A més, el percentatge de reducció pot augmentar quan l’empresa incrementa també la seva plantilla:
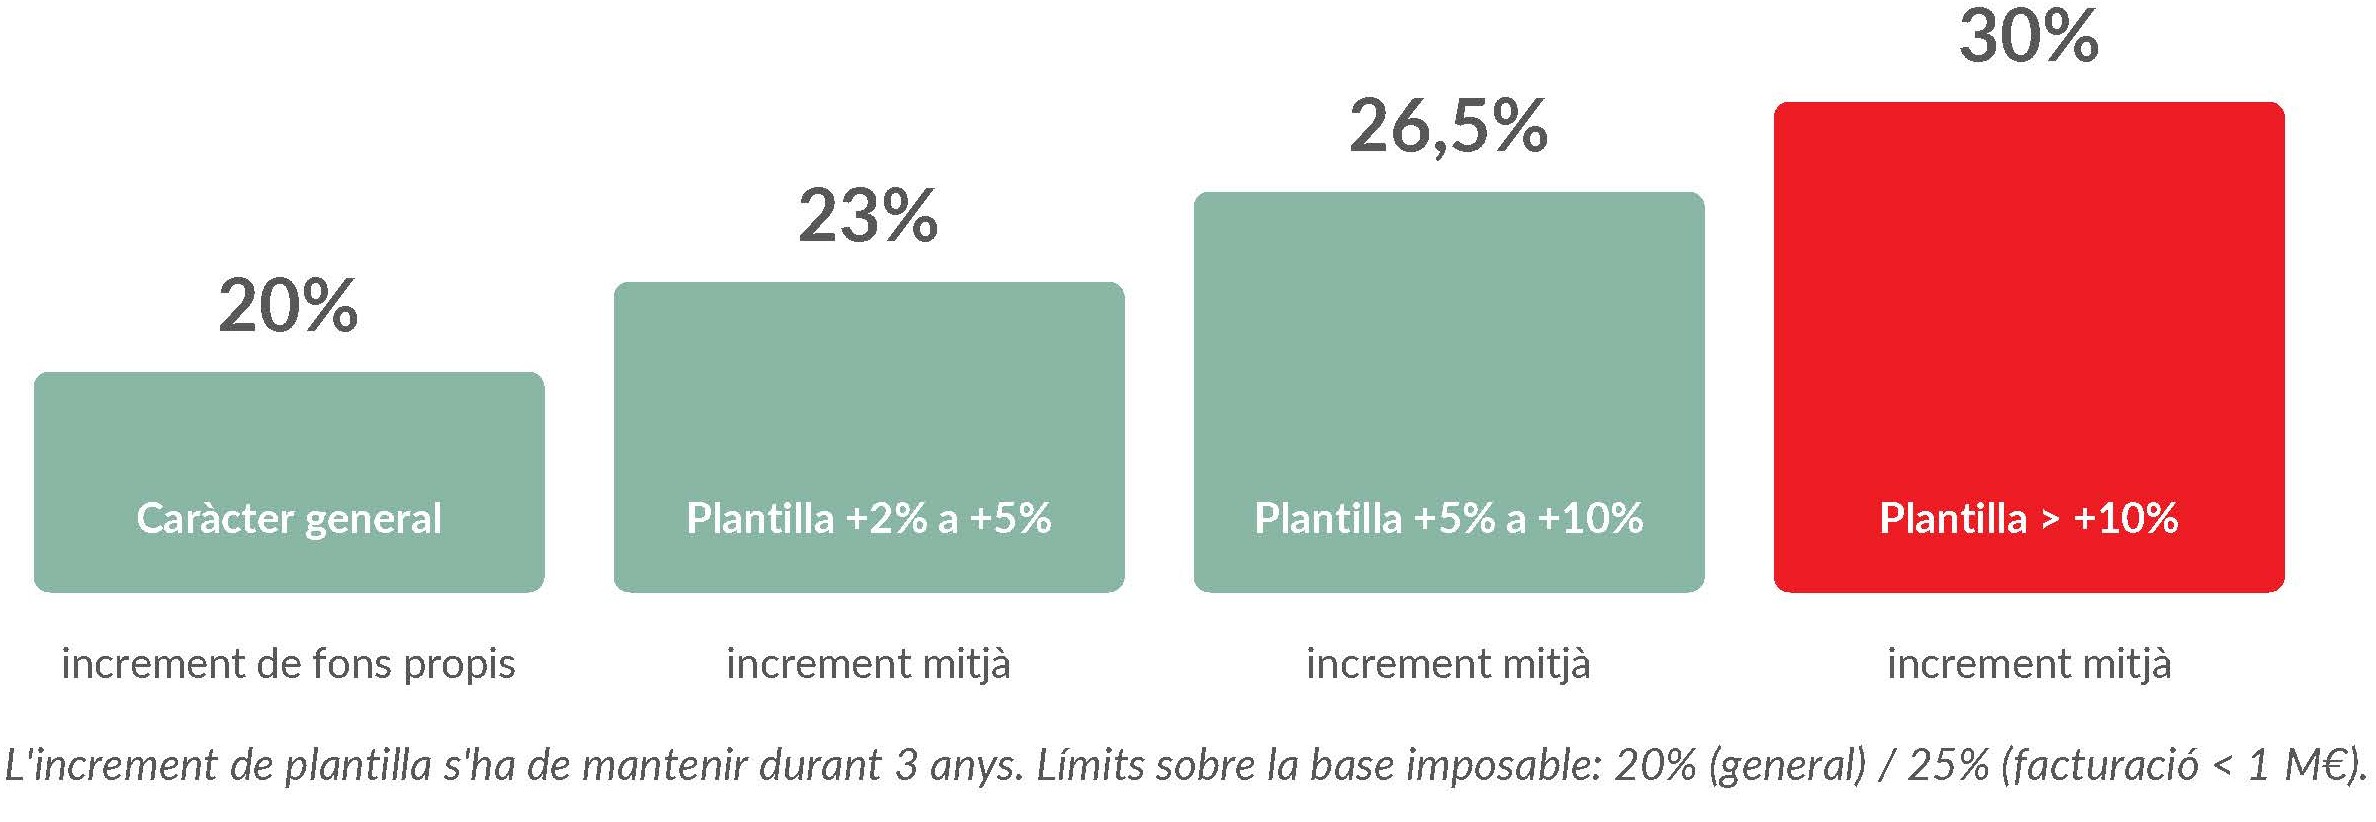
La reducció està subjecta, a més, a determinats límits sobre la base imposable positiva: amb caràcter general, no pot superar el 20%, mentre que per als contribuents amb una xifra neta de negoci inferior a 1 milió d’euros el límit és del 25%.
Per això, les empreses que estiguin reforçant els seus fons propis o que prevegin un increment de plantilla poden valorar amb antelació si compleixen els requisits per beneficiar-se d’aquest incentiu.
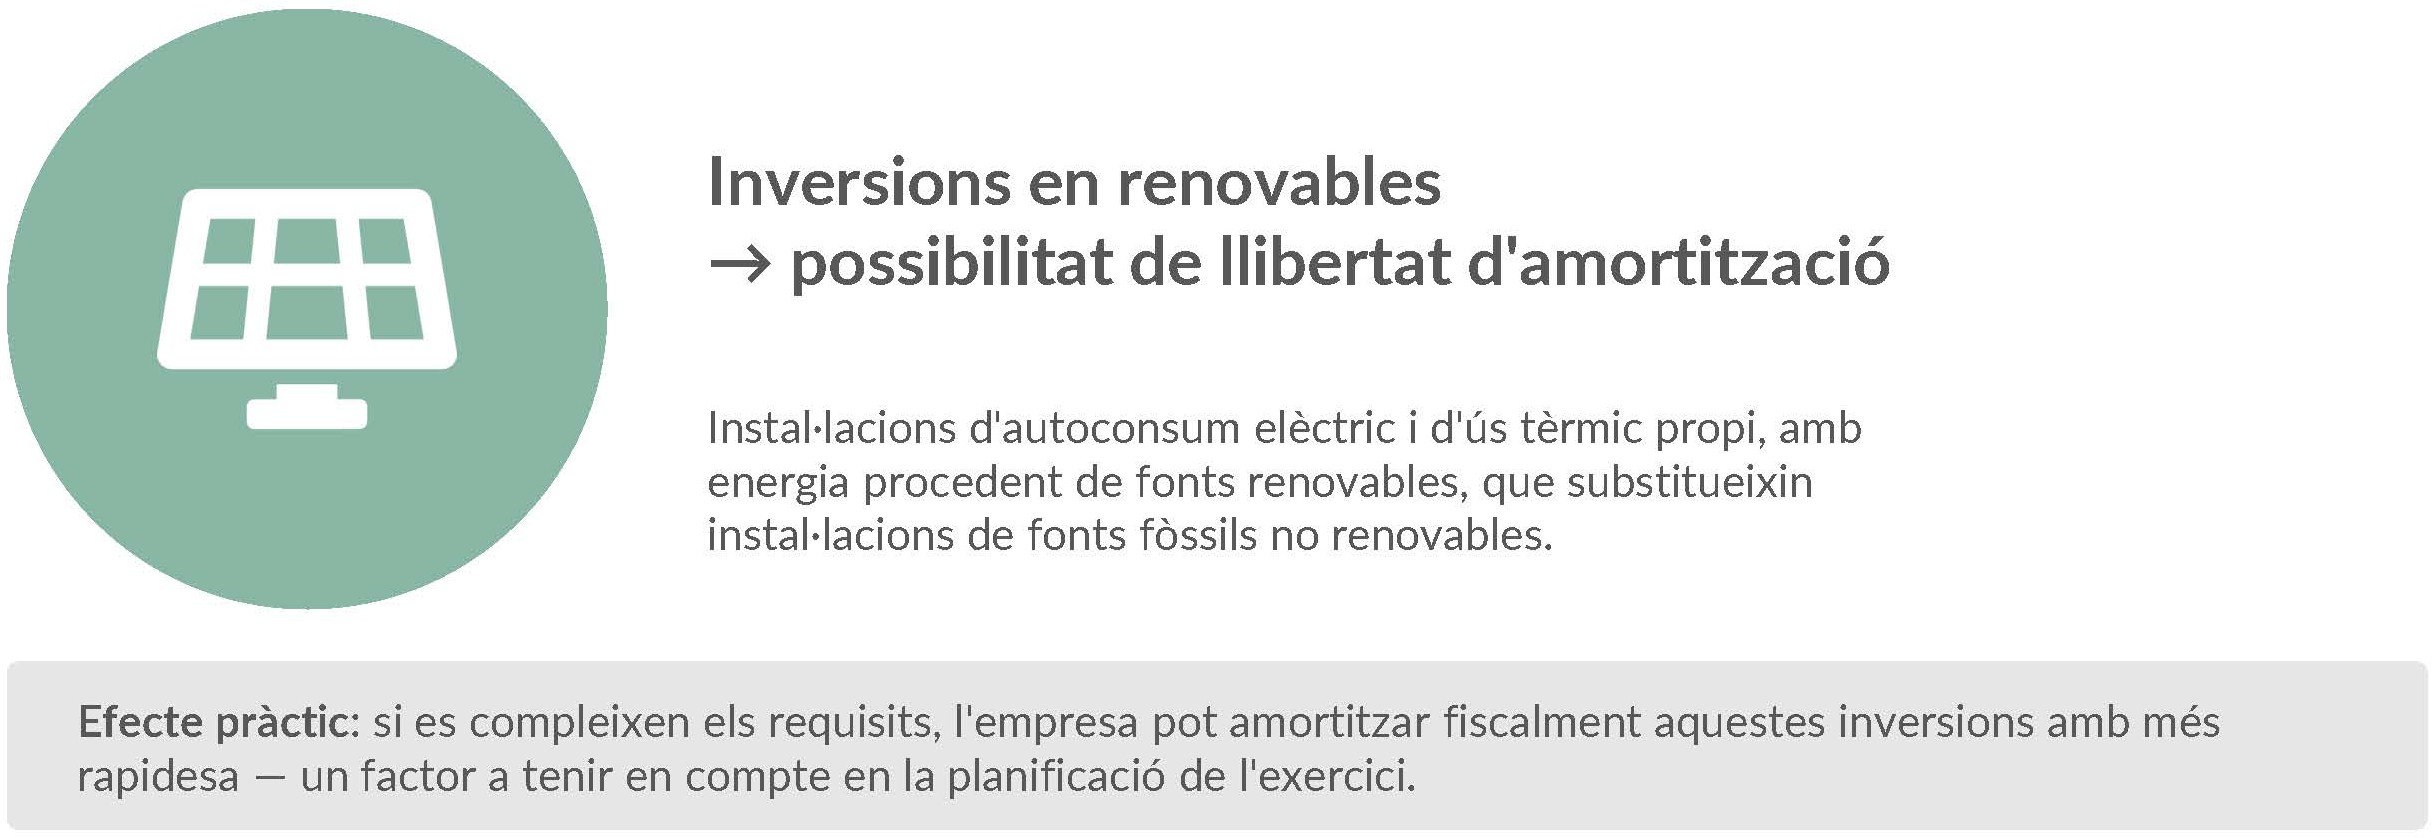
Llibertat d’amortització per a inversions en energies renovables
La normativa també manté durant el 2026 determinats incentius fiscals vinculats a la sostenibilitat:
Vehicles elèctrics i infraestructures de recàrrega
La fiscalitat també contempla incentius per fomentar la mobilitat elèctrica.
Durant el 2026 es manté la possibilitat d’aplicar la llibertat d’amortització a determinades inversions:
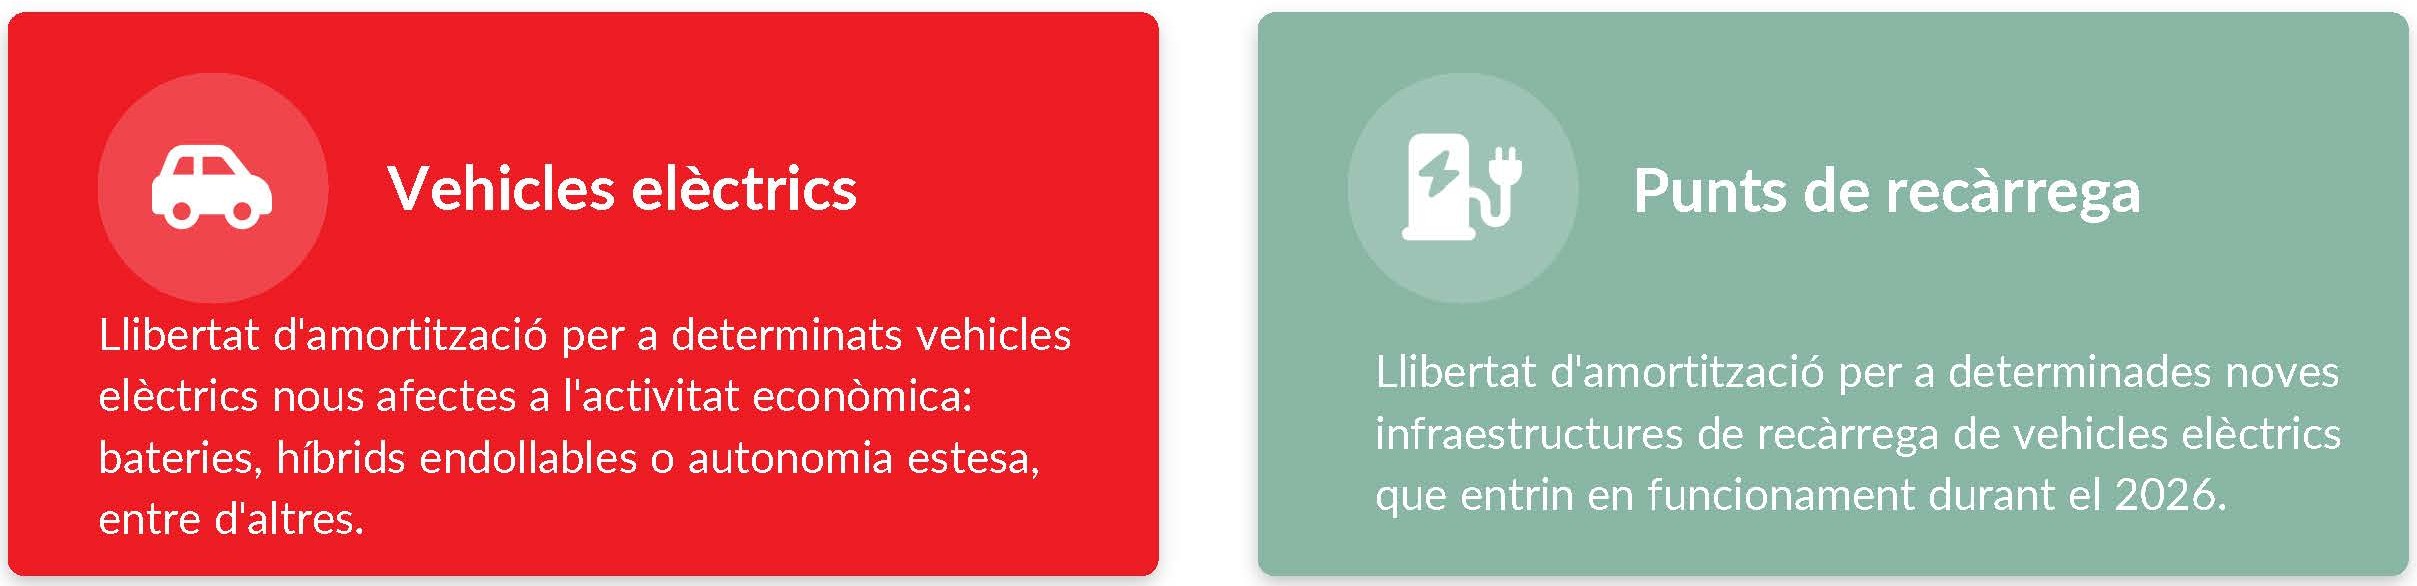
Aquest tipus d’incentius pot ser especialment interessant per a empreses que tinguin previst renovar vehicles, electrificar part de la seva flota o invertir en infraestructura de recàrrega.
Què pot fer la teva empresa per planificar millor la fiscalitat el 2026?
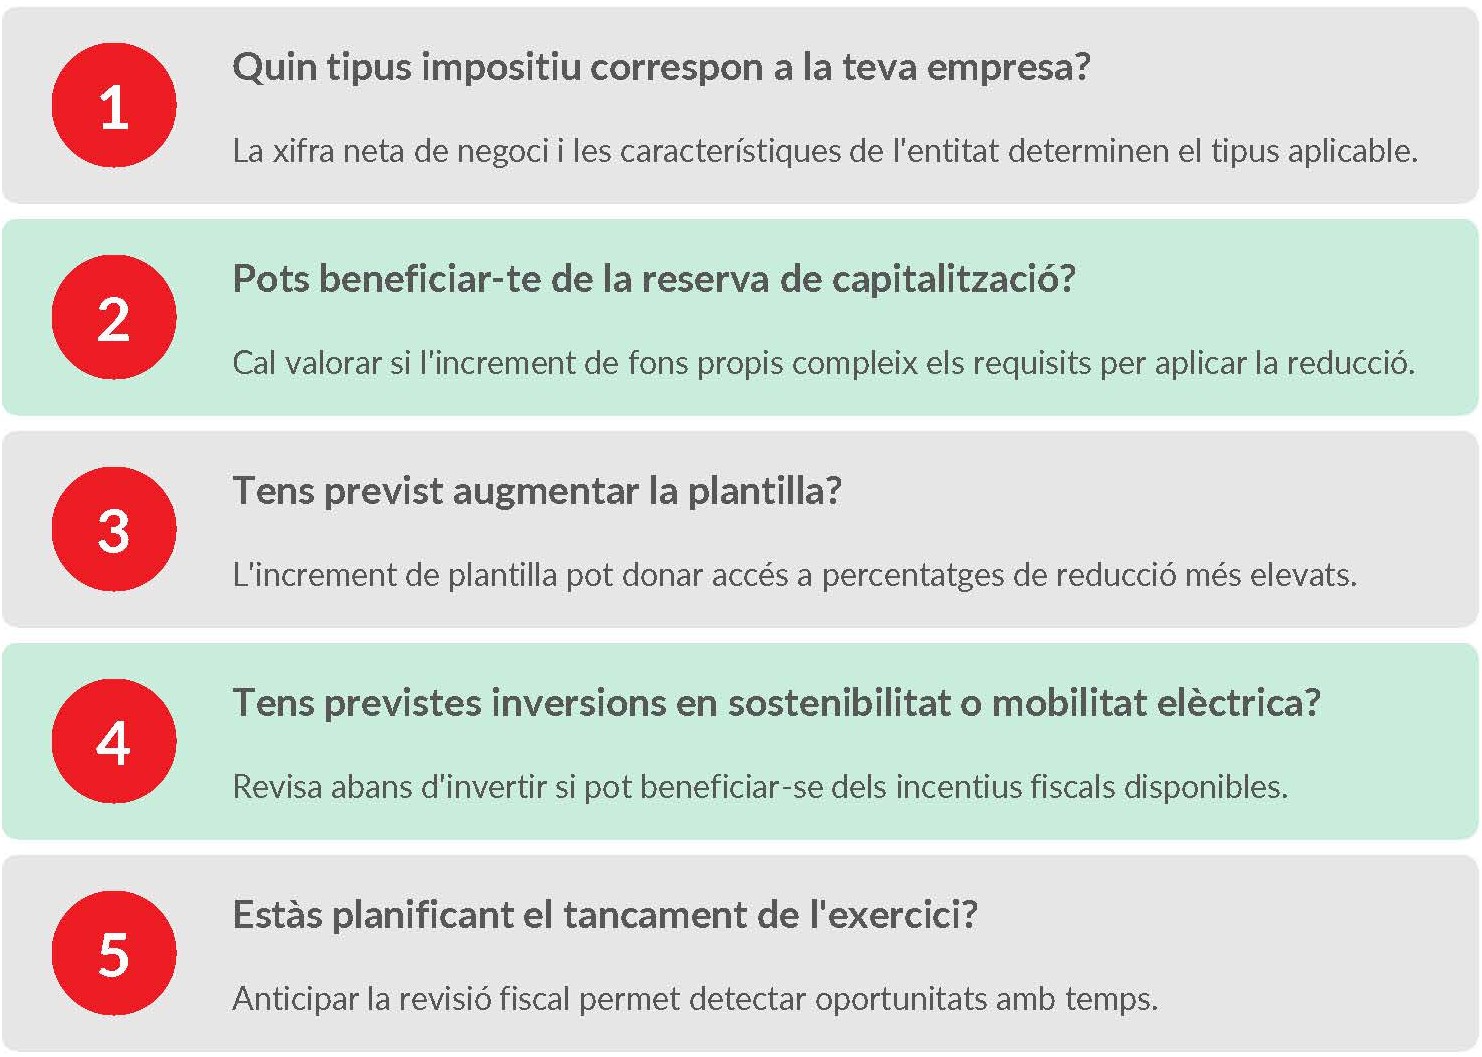
Conèixer les novetats fiscals és només el primer pas. La planificació durant l’exercici pot ajudar a detectar oportunitats i prendre decisions amb més previsió.
Alguns aspectes que convé revisar són:
Planifica avui les decisions fiscals de la teva empresa
Les novetats de l’Impost de Societats no s’han de tenir en compte únicament quan arriba el moment de presentar la declaració. Els tipus impositius, la reserva de capitalització i els incentius vinculats a determinades inversions poden tenir un impacte en les decisions que l’empresa pren durant el mateix exercici.
Per això, revisar amb antelació la situació de l’empresa i les mesures fiscals disponibles pot ajudar a planificar millor la tributació i aprofitar les oportunitats que ofereix la normativa.
A Mediconsulting t’ajudem
Analitzem la situació de la teva empresa i t’assessorem per identificar les mesures fiscals que poden resultar aplicables al teu cas.
Contacta amb nosaltres
Altres articles d’interès:
MEDICONSULTING ETL GLOBAL, S.L.; NIF B-58818501; domicili social: Passeig de la Bonanova, 47, Barcelona 08017; Inscrita al Registre Mercantil de Barcelona, volum 22352, foli 151, inscripció 6a d’adaptació, fulla B-36.748