El Impuesto sobre Sociedades incorpora este 2026 diversos cambios que pueden tener un impacto directo en la fiscalidad de las empresas, especialmente en microempresas y pymes.
Los nuevos tipos impositivos, los incentivos para reforzar los fondos propios o las medidas fiscales vinculadas a determinadas inversiones son algunos de los aspectos que conviene conocer y tener presentes durante el ejercicio.
Más allá de la declaración que se presenta al año siguiente, muchas decisiones que pueden influir en la tributación de la empresa se toman durante el mismo ejercicio. Por ello, conocer las medidas disponibles y planificarlas con tiempo puede ayudar a optimizar la carga fiscal y evitar decisiones de última hora.
Nuevos tipos impositivos para microempresas y pymes
Una de las principales novedades es la reducción progresiva de los tipos impositivos aplicables a determinadas empresas.
En 2026, los tipos son los siguientes:
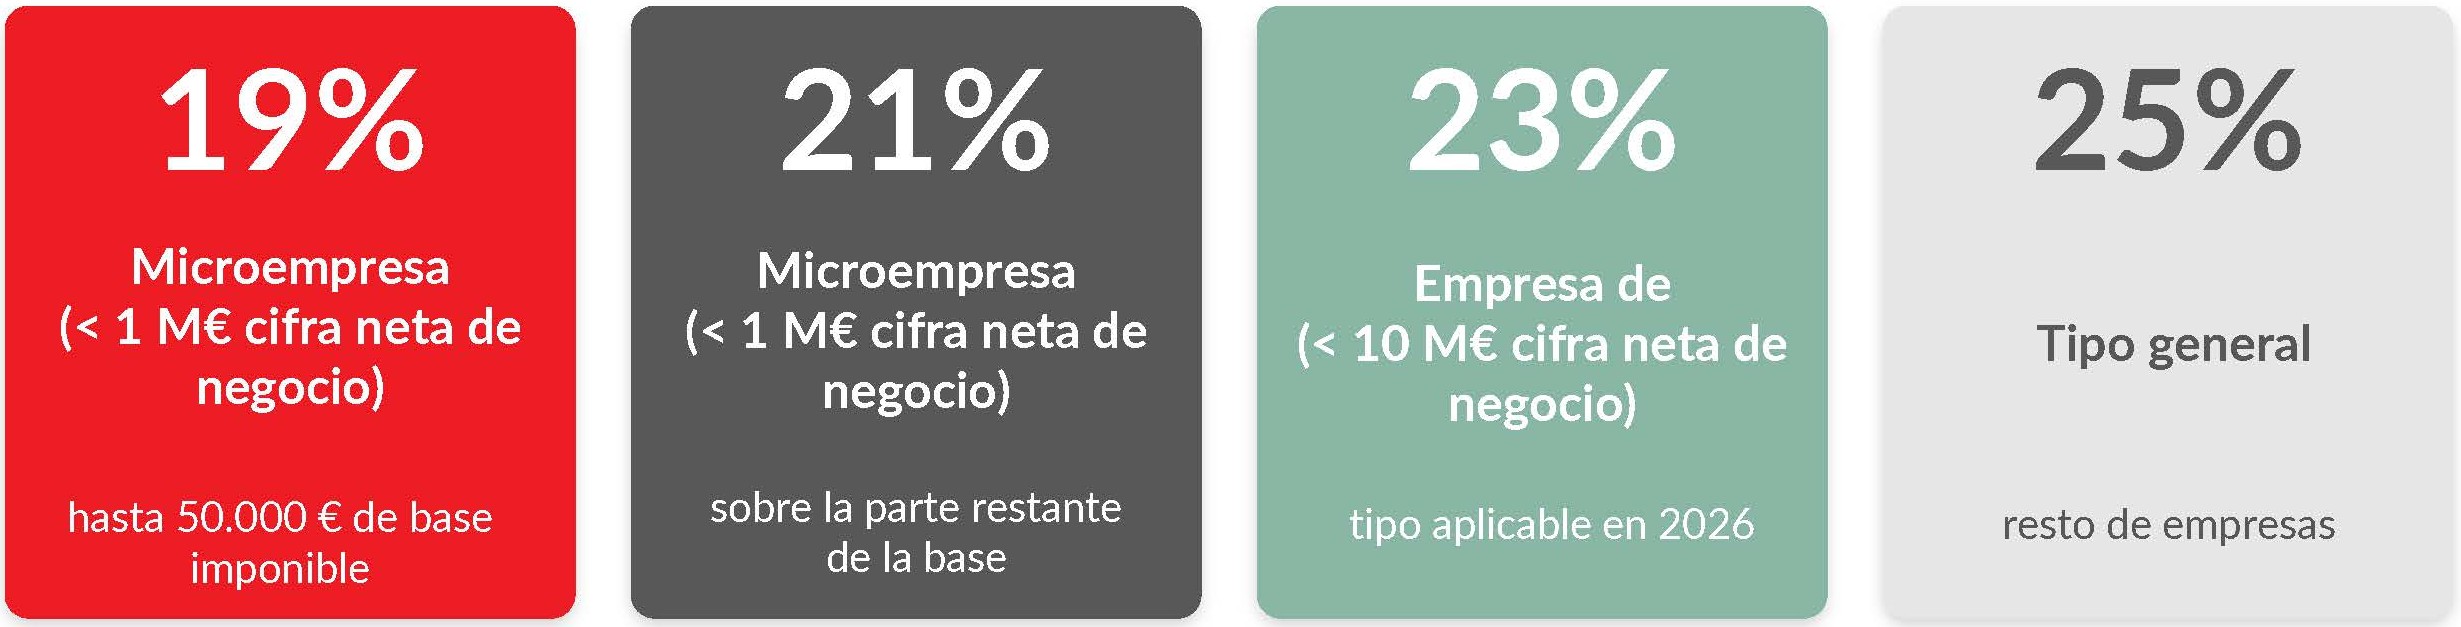
En el caso de las microempresas, la reducción es especialmente significativa. Para el ejercicio 2026, los primeros 50.000 euros de base imponible tributan al 19%, mientras que la parte que supere este importe lo hace al 21%.
Este cambio forma parte de un calendario de reducción progresiva de los tipos aplicables a determinadas empresas, por lo que es importante tener en cuenta no solo la situación actual, sino también los cambios previstos para los próximos ejercicios.
Reserva de capitalización: un incentivo para reforzar los fondos propios
La reserva de capitalización es una de las medidas que puede ofrecer más oportunidades de planificación fiscal para las empresas que incrementen sus fondos propios.
Con carácter general, se puede aplicar una reducción del 20% del incremento de los fondos propios, siempre que se cumplan los requisitos establecidos, entre los que se encuentran mantener este incremento durante tres años y dotar una reserva por el importe de la reducción.
Además, el porcentaje de reducción puede aumentar cuando la empresa incrementa también su plantilla:
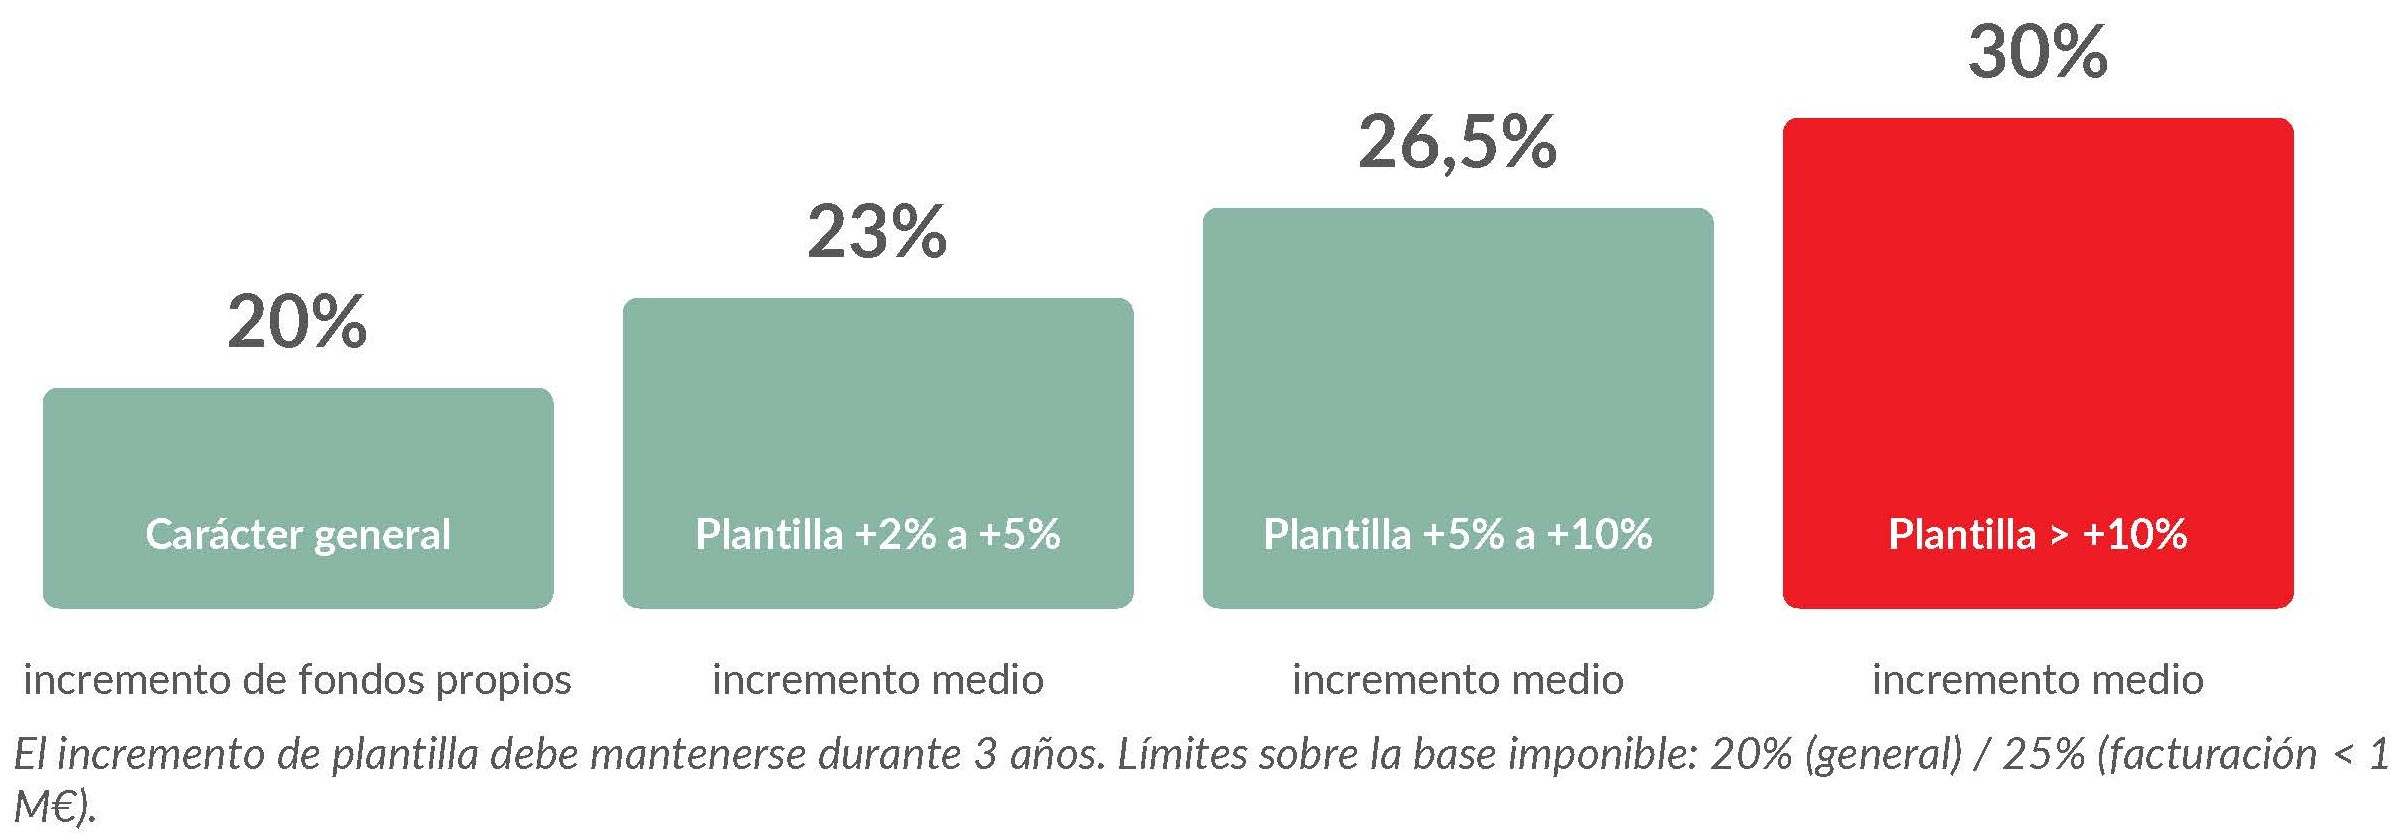
La reducción está sujeta, además, a determinados límites sobre la base imponible positiva: con carácter general, no puede superar el 20%, mientras que para los contribuyentes con una cifra neta de negocio inferior a 1 millón de euros el límite es del 25%.
Por ello, las empresas que estén reforzando sus fondos propios o que prevean un incremento de plantilla pueden valorar con antelación si cumplen los requisitos para beneficiarse de este incentivo.
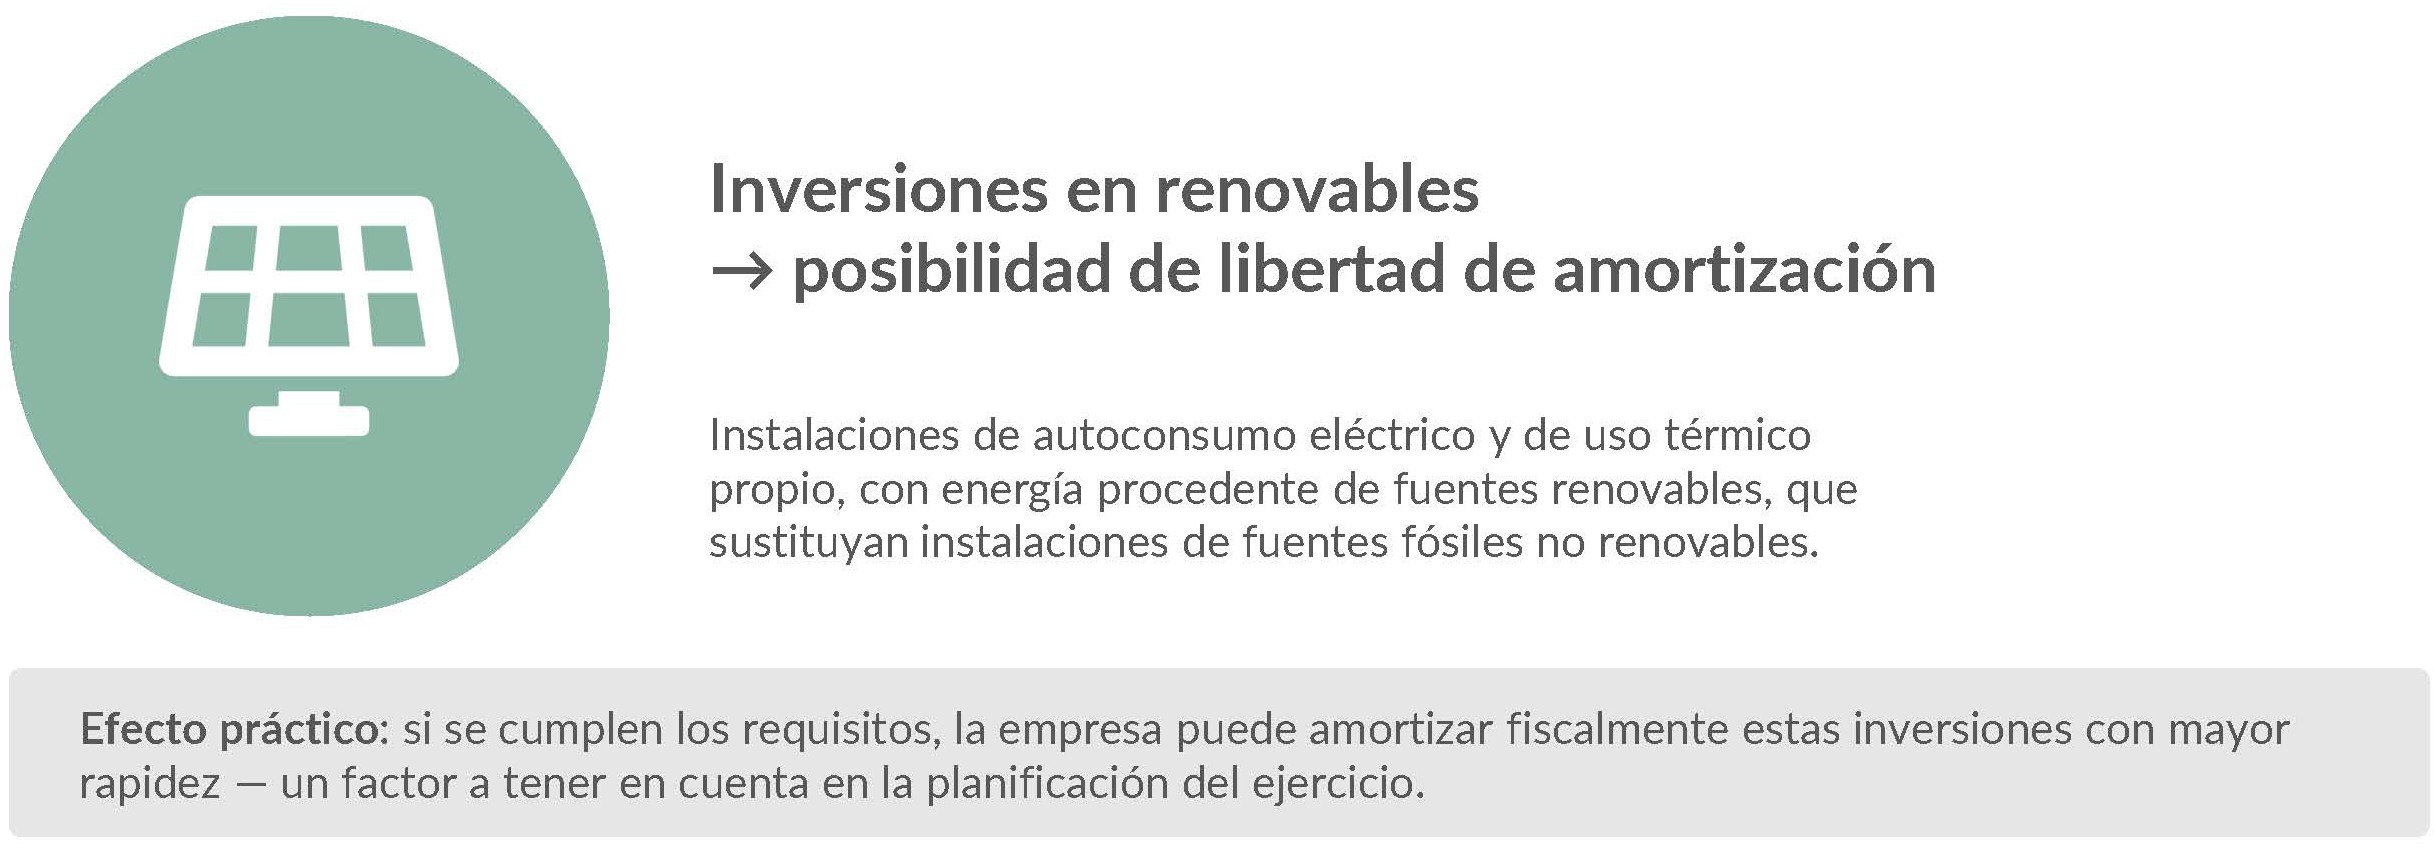
Libertad de amortización para inversiones en energías renovables
La normativa también mantiene durante 2026 determinados incentivos fiscales vinculados a la sostenibilidad:
Vehículos eléctricos e infraestructuras de recarga
La fiscalidad también contempla incentivos para fomentar la movilidad eléctrica.
Durante 2026 se mantiene la posibilidad de aplicar la libertad de amortización a determinadas inversiones:
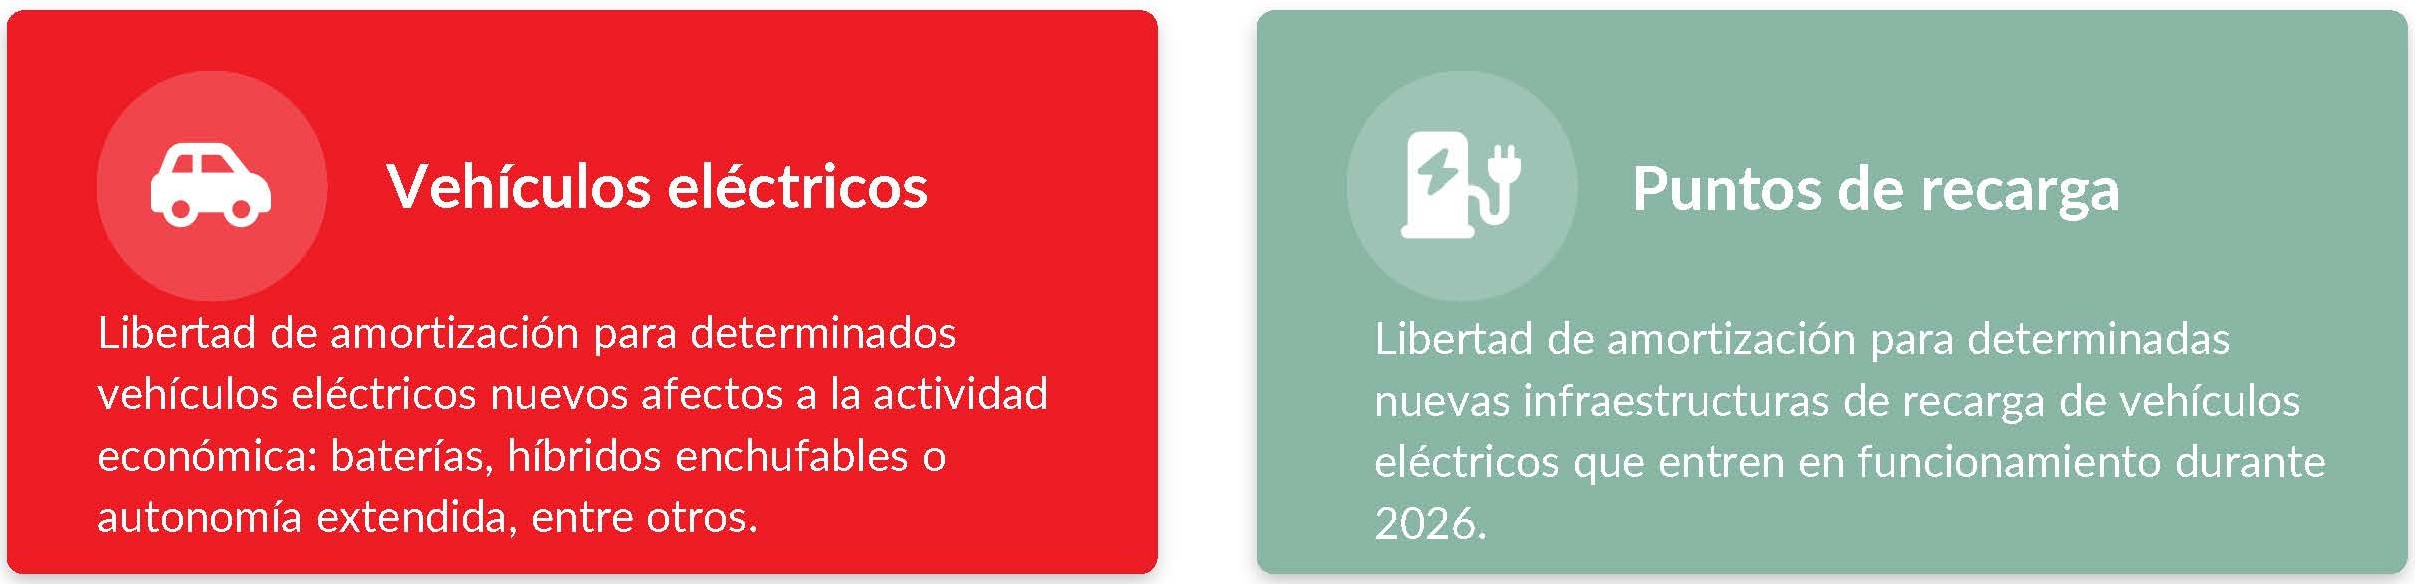
Este tipo de incentivos puede ser especialmente interesante para empresas que tengan previsto renovar vehículos, electrificar parte de su flota o invertir en infraestructura de recarga.
¿Qué puede hacer tu empresa para planificar mejor la fiscalidad en 2026?
Conocer las novedades fiscales es solo el primer paso. La planificación durante el ejercicio puede ayudar a detectar oportunidades y tomar decisiones con mayor previsión.
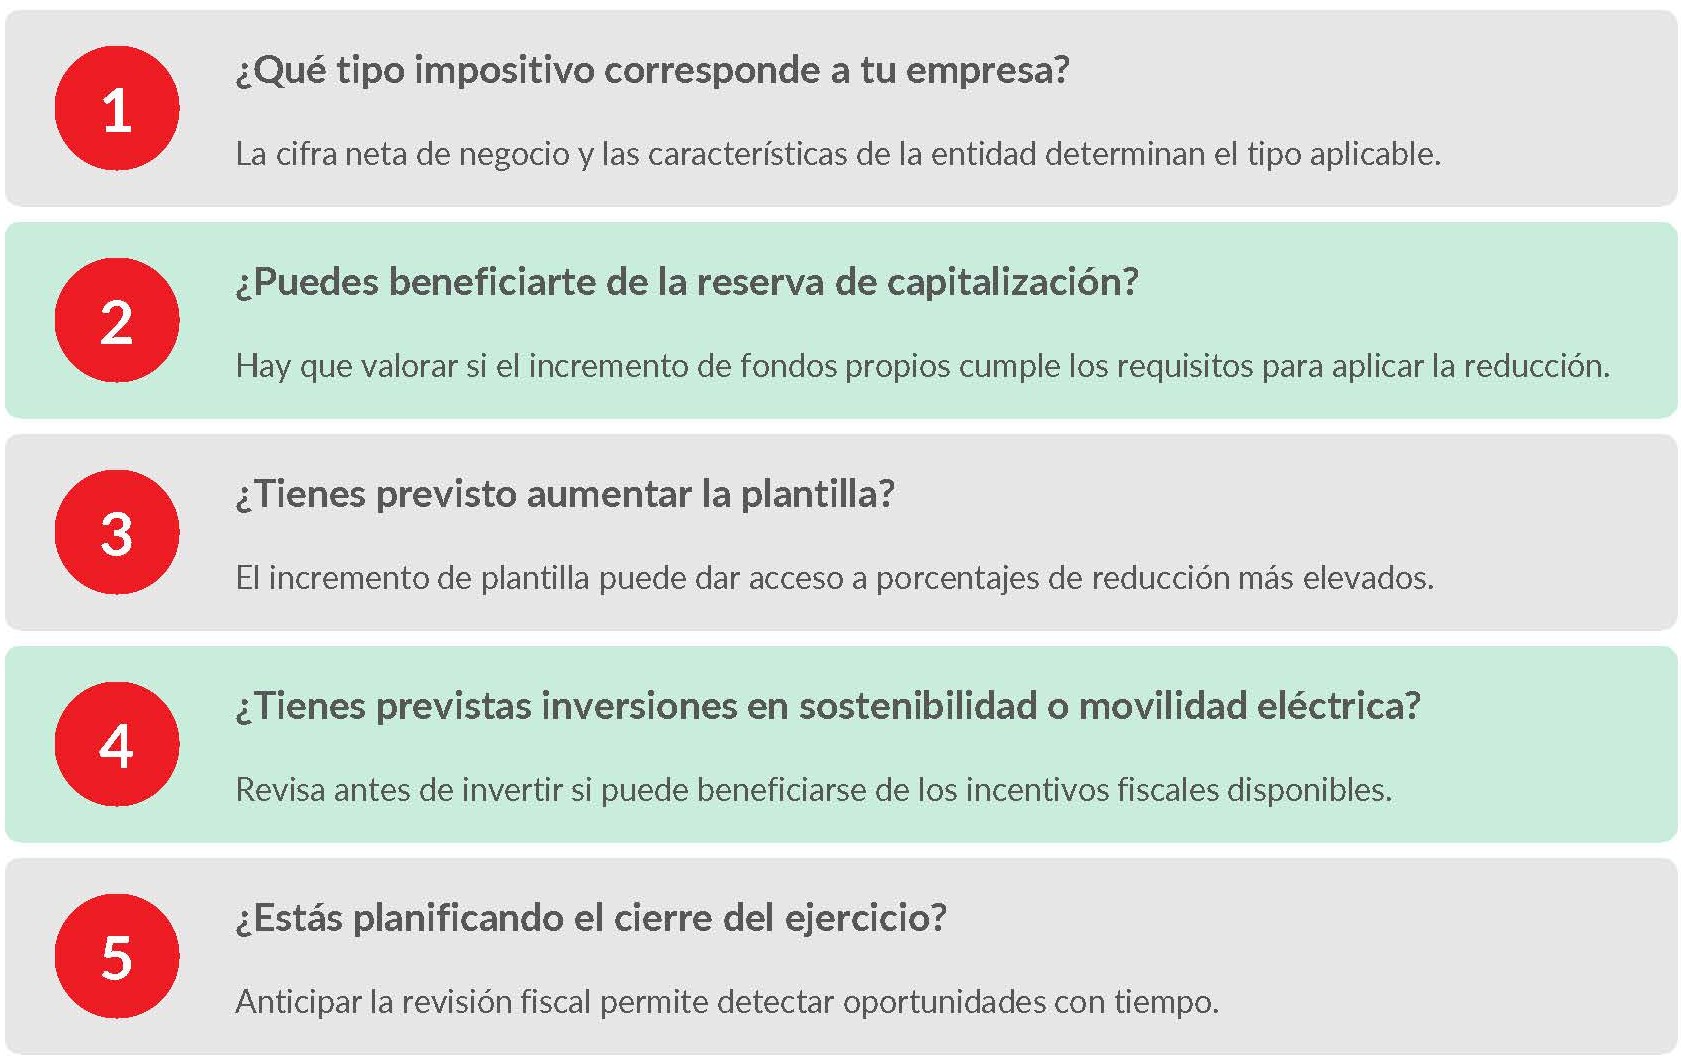
Algunos aspectos que conviene revisar son:
Planifica hoy las decisiones fiscales de tu empresa
Las novedades del Impuesto sobre Sociedades no deben tenerse en cuenta únicamente cuando llega el momento de presentar la declaración. Los tipos impositivos, la reserva de capitalización y los incentivos vinculados a determinadas inversiones pueden tener un impacto en las decisiones que la empresa toma durante el mismo ejercicio.
Por ello, revisar con antelación la situación de la empresa y las medidas fiscales disponibles puede ayudar a planificar mejor la tributación y aprovechar las oportunidades que ofrece la normativa.
En Mediconsulting te ayudamos
Analizamos la situación de tu empresa y te asesoramos para identificar las medidas fiscales que pueden resultar aplicables a tu caso.
Contacta con nosotros
Otros artículos de interés:
MEDICONSULTING ETL GLOBAL, S.L.; NIF B-58818501; domicilio social: paseo de la Bonanova, 47, Barcelona 08017; Inscrita en el Registro Mercantil de Barcelona, volumen 22352, folio 151, inscripción 6ª de adaptación, hoja B-36.748.