La ganancia patrimonial por la venta de un inmueble heredado es el concepto clave que determinará cuántos impuestos pagarás en tu próxima Declaración de la Renta. La Agencia Tributaria no grava el precio total por el que vendes la casa, sino el beneficio neto real que obtienes con la operación.
Si has recibido una propiedad en herencia y quieres transmitirla sin sorpresas fiscales, necesitas conocer el mecanismo exacto de cálculo que utiliza Hacienda. En esta guía encontrarás las fórmulas económicas, la documentación obligatoria que debes recopilar, un ejemplo real paso a paso y las mejores estrategias legales para minimizar el pago del IRPF.
Calcular la ganancia patrimonial por la venta de un inmueble heredado
Para aprender cómo calcular la ganancia patrimonial por la venta de un inmueble heredado, solo debes aplicar una operación matemática básica: determina primero el valor de adquisición y después el de transmisión, y réstalos.
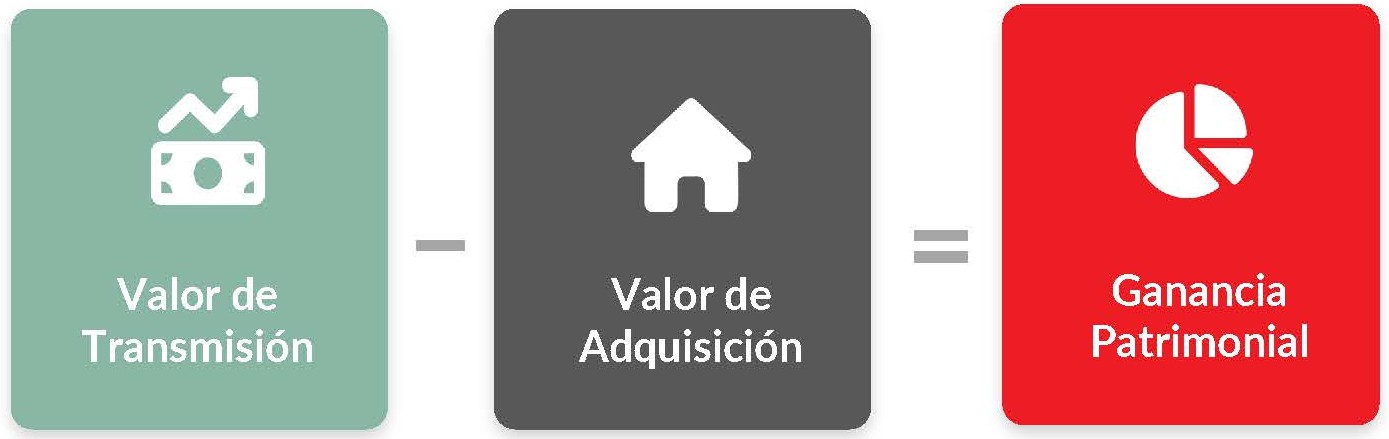
Si el resultado es positivo, tributas por ese beneficio. Si es negativo, es una pérdida patrimonial que puedes compensar durante los 4 años siguientes.
Para realizar este cálculo de forma correcta y 100% práctica, debes desglosar y ajustar ambos valores con tus facturas reales:
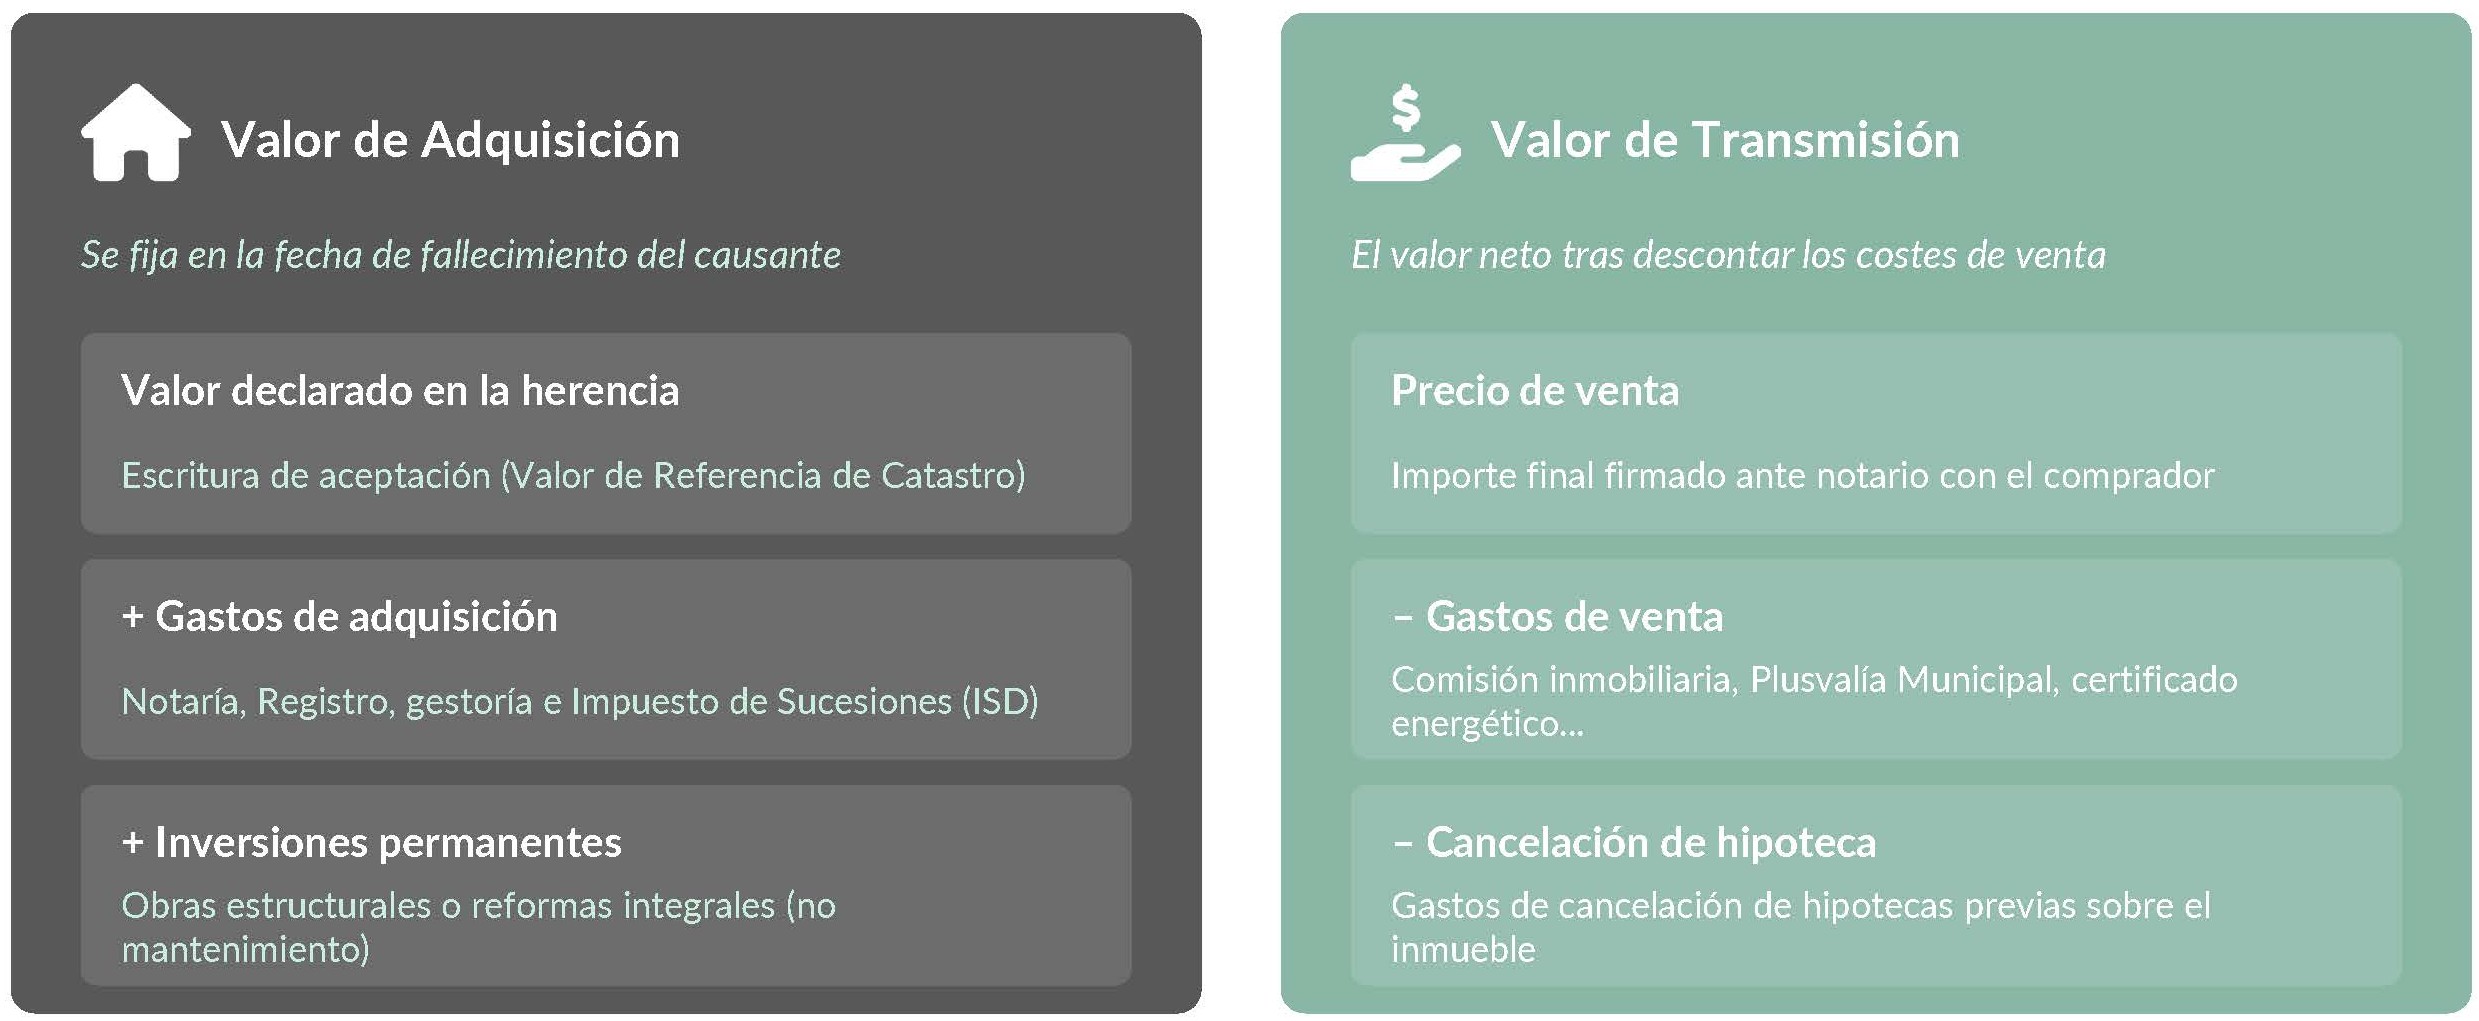
En la venta de un inmueble heredado, el cálculo de la ganancia patrimonial parte de dos valores: el de adquisición, determinado en el momento de la herencia, y el de transmisión, correspondiente al valor neto obtenido con la venta. En ambos casos, se tienen en cuenta determinados gastos e inversiones que pueden influir en el resultado final.
Caso práctico real: El ejemplo de Carlos
Para entender de forma visual cómo se cruzan todos estos datos, analizamos el caso de Carlos, que heredó el piso de su padre en Barcelona y decidió venderlo al cabo de un tiempo:
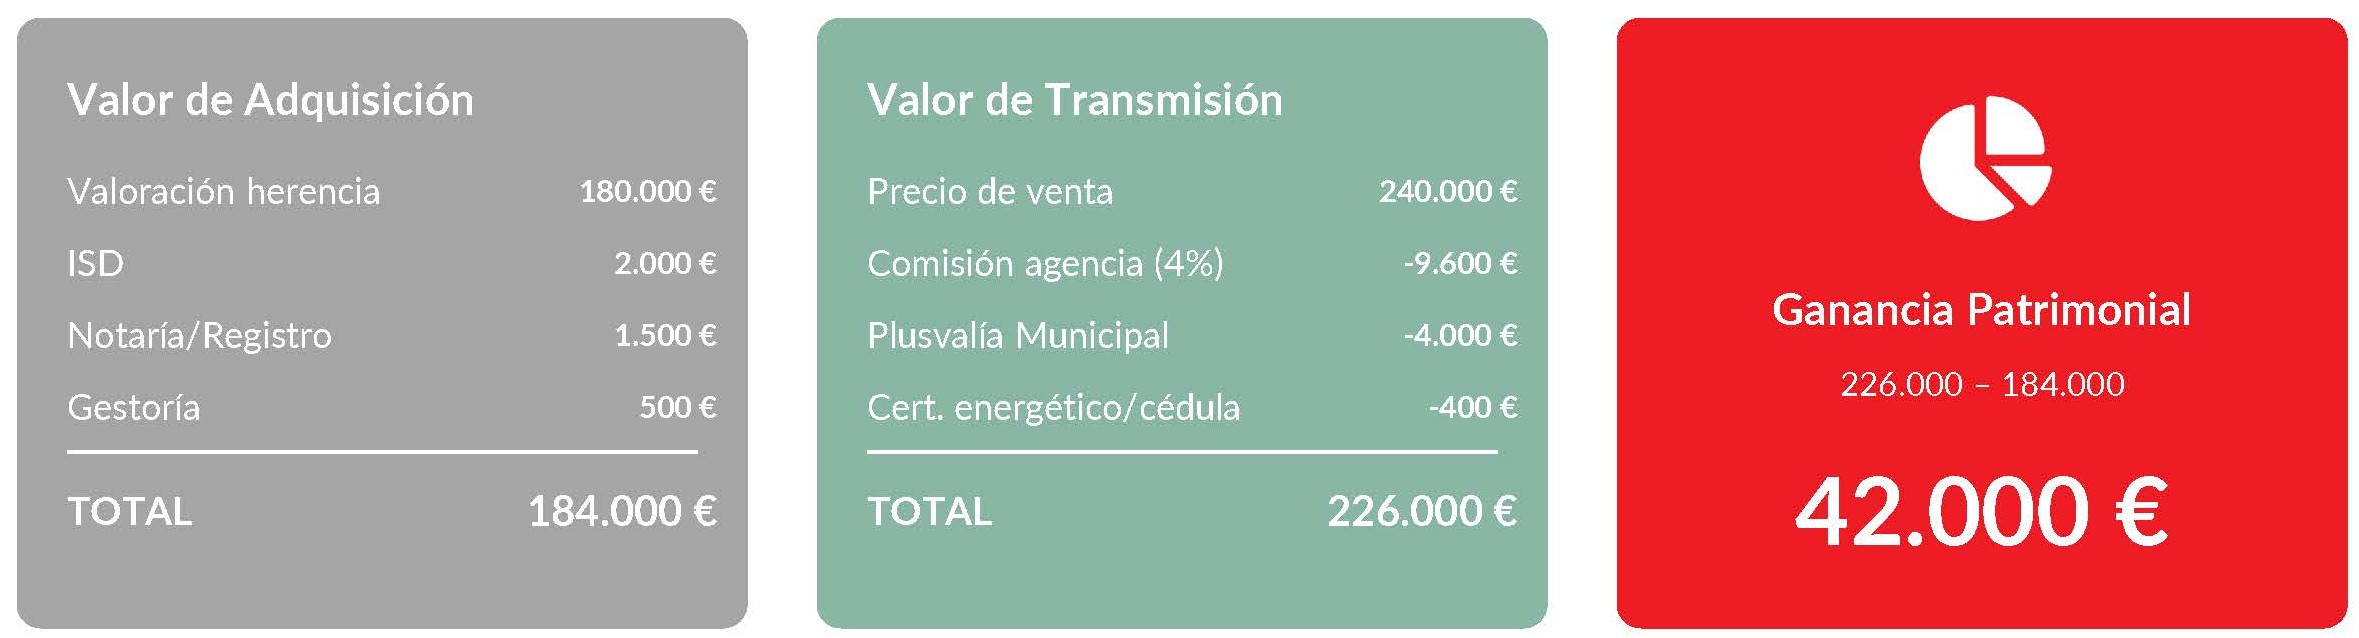
Carlos no tributa en el IRPF por los 240.000 € de la venta, sino por la ganancia patrimonial obtenida: 42.000 €. Esta cantidad se integra en su declaración de la renta y será sobre ella, y no sobre el precio total de venta, sobre la que se aplicará la tributación correspondiente.
¿Existen casos en los que la ganancia patrimonial está exenta de IRPF?
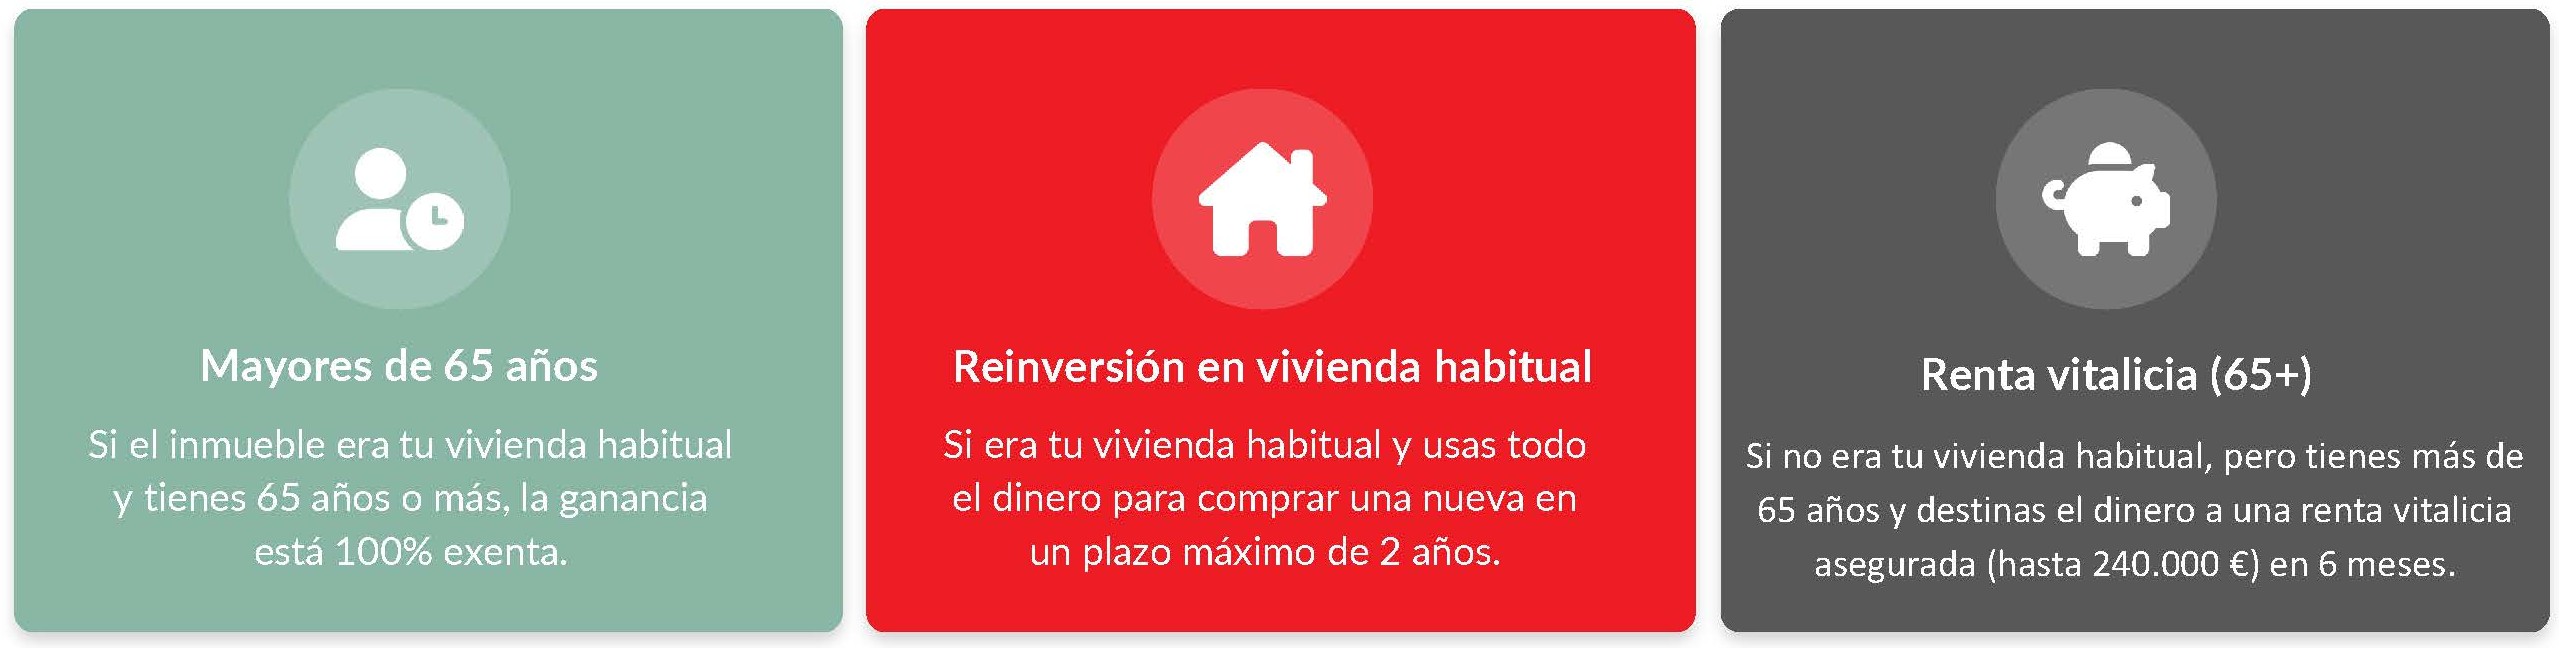
Sí. La normativa del IRPF contempla algunos supuestos en los que la ganancia patrimonial obtenida por la venta de un inmueble puede quedar exenta, siempre que se cumplan determinados requisitos. Entre los principales casos encontramos:
¿Cómo reducir el impacto fiscal de la venta?
El ahorro fiscal no se improvisa en el momento de vender el inmueble: debe planificarse con antelación, especialmente desde el momento de aceptar la herencia. Existen diferentes estrategias legales que pueden ayudar a reducir la ganancia patrimonial y, por tanto, la tributación en el IRPF.
Estas son algunas de las principales opciones que conviene tener en cuenta:
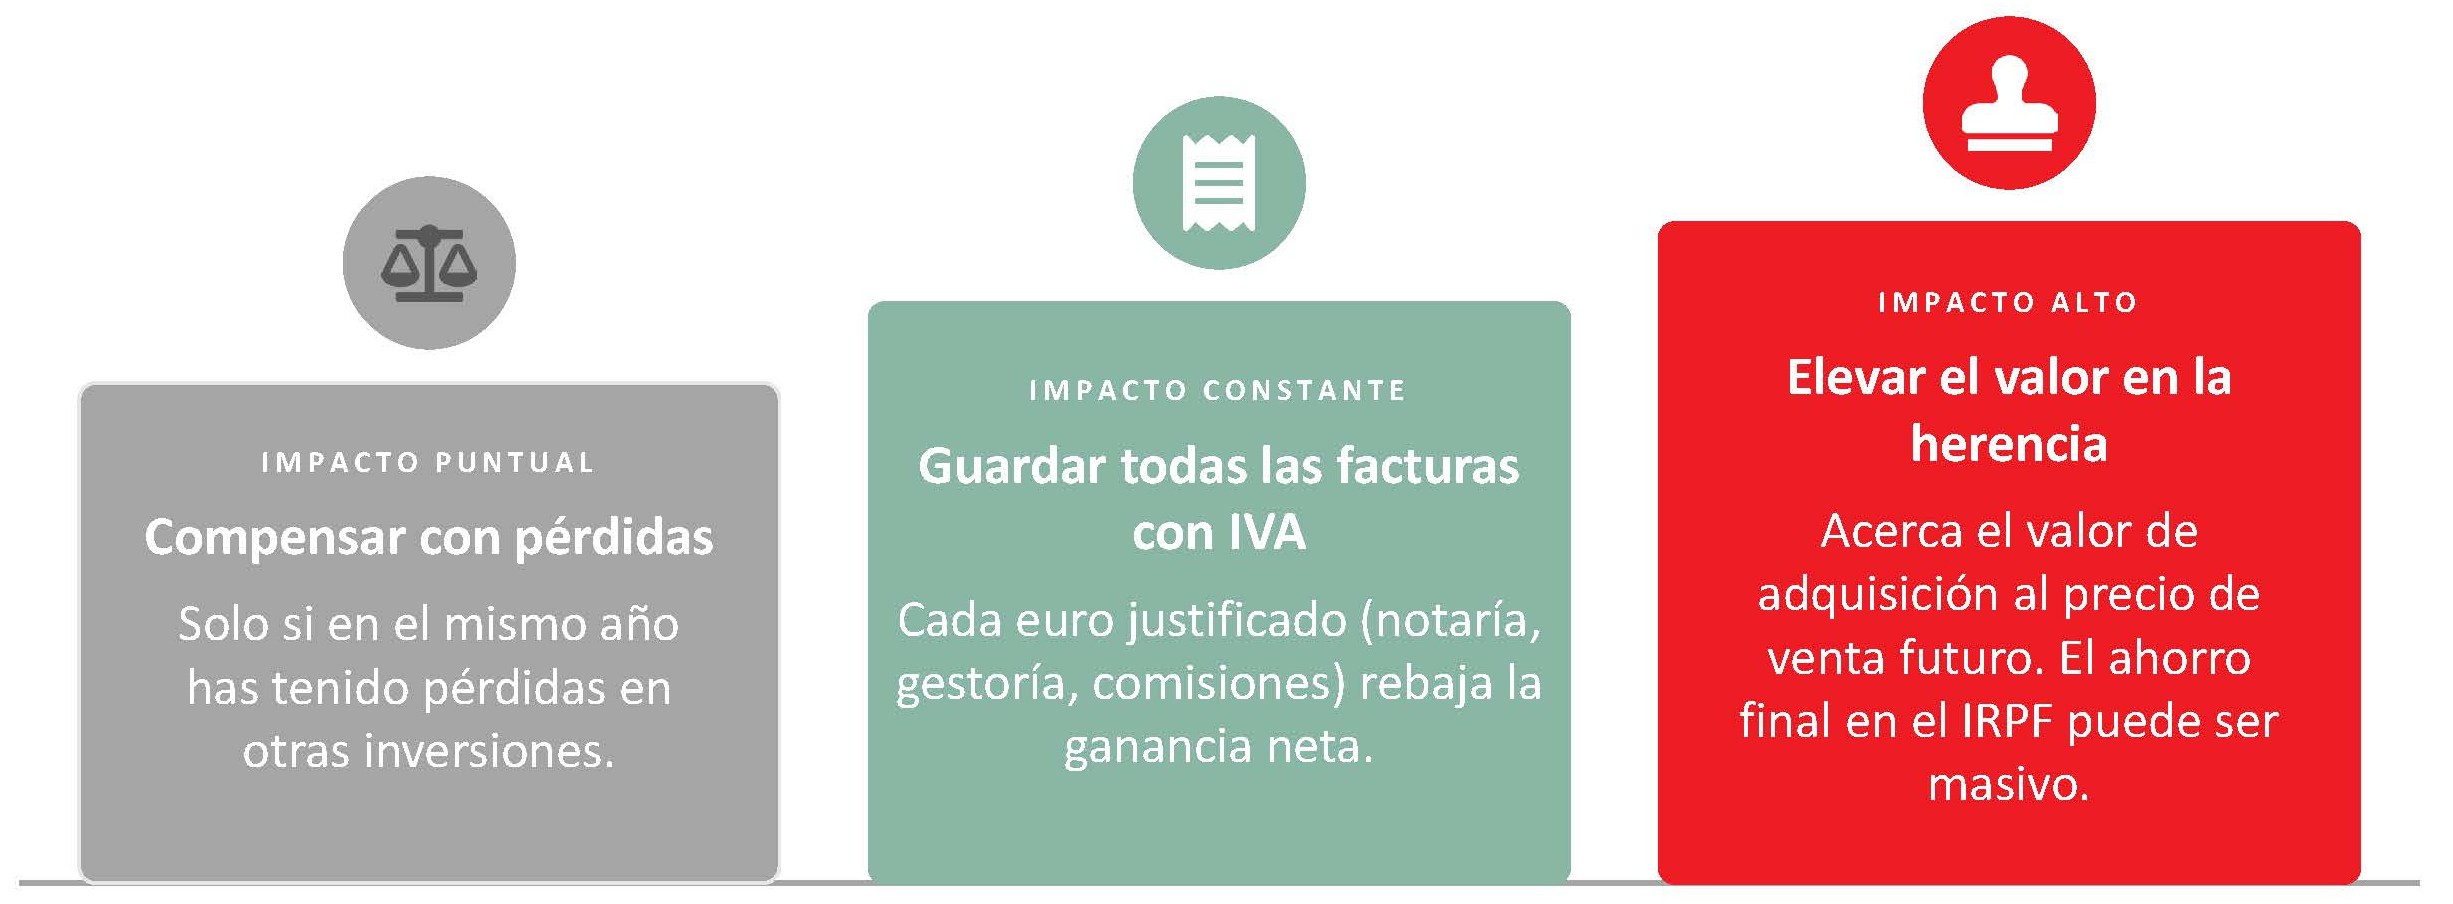
Entre ellas, destaca la posibilidad de valorar correctamente el inmueble en el momento de la herencia, teniendo en cuenta su valor real y respetando en todo caso las reglas aplicables. Un valor de adquisición adecuado puede reducir la diferencia con el precio de venta y, por tanto, la ganancia patrimonial.
También es importante conservar todas las facturas y justificantes de los gastos asociados a la adquisición y a la venta, ya que determinados gastos pueden tenerse en cuenta para calcular la ganancia patrimonial.
Por último, las ganancias patrimoniales pueden, en determinados casos, compensarse con pérdidas patrimoniales obtenidas durante el mismo ejercicio, lo que puede reducir la cantidad que finalmente tributa en el IRPF.
Desde Mediconsulting te ayudamos
En Mediconsulting contamos con un amplio equipo de asesores expertos a tu disposición. Si tienes cualquier duda o consulta, puedes contactar con nosotros aquí:
Contacta con nosotros
Otros artículos de interés:
MEDICONSULTING ETL GLOBAL, S.L.; NIF B-58818501; domicilio social: Paseo de la Bonanova, 47, Barcelona 08017; Inscrita en el Registro Mercantil de Barcelona, volumen 22352, folio 151, inscripción 6ª de adaptación, hoja B-36.748