Un préstamo entre familiares puede ser una solución habitual para ayudar económicamente a un hijo, hermano, pareja u otro familiar, por ejemplo, para comprar una vivienda, afrontar un gasto importante o iniciar un proyecto. Sin embargo, aunque se trate de una operación entre personas de confianza, es importante formalizar y declarar correctamente el préstamo ante Hacienda para evitar que pueda interpretarse como una donación y genere problemas fiscales.
En qué consisten los préstamos familiares
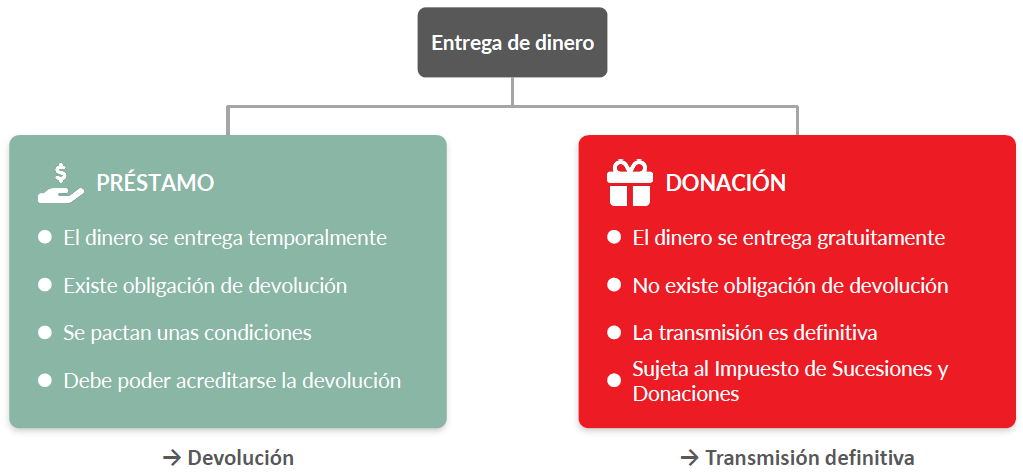
Un préstamo entre familiares consiste en entregar una cantidad de dinero a otra persona con el compromiso de que esta la devuelva en las condiciones acordadas. La principal diferencia respecto a una donación es, por tanto, que el dinero prestado debe ser devuelto.
Puede tratarse de una cantidad pequeña o de importes elevados, por ejemplo, para ayudar a financiar la compra de una vivienda.
¿Un préstamo entre familiares tributa?
Los préstamos entre particulares están sujetos al Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (ITP y AJD), pero están exentos de pago. Es decir, la operación debe declararse, pero no se debe pagar ningún impuesto por el importe prestado.
En Cataluña, la persona que recibe el préstamo debe presentar el modelo 600 ante la Agència Tributària de Catalunya (ATC) en el plazo de un mes desde la firma del contrato, aunque la cuota sea de 0 euros.
En otras comunidades autónomas este plazo puede variar, ya que la normativa no es exactamente igual en todo el territorio. Esta obligación de declarar es independiente de la exención del pago.
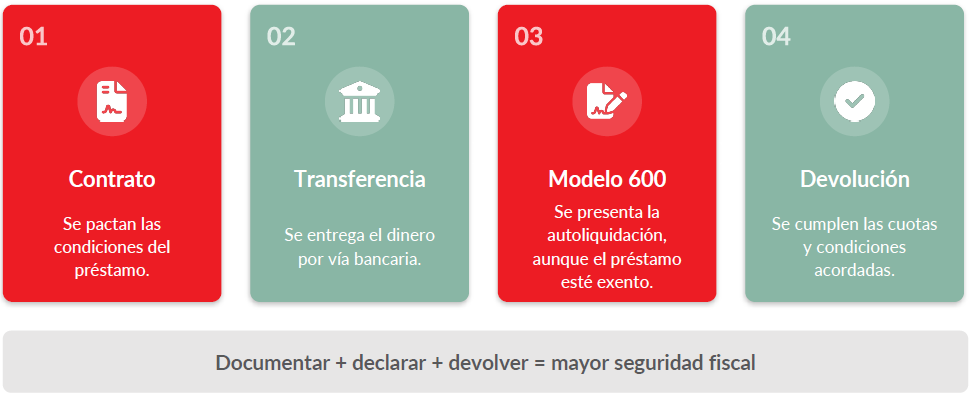
Además, debe poder acreditarse que se trata realmente de un préstamo y no de una donación encubierta. Para ello, es necesario disponer de un contrato y cumplir las condiciones pactadas, especialmente las relativas a la devolución del importe. El contrato acredita la operación, pero no sustituye la presentación del modelo 600.
Cómo declarar el préstamo entre familiares: modelo 600
Uno de los principales trámites para formalizar un préstamo familiar es la presentación del modelo 600, correspondiente al Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados.
Aunque el préstamo esté exento, debe presentarse el modelo 600 para dejar constancia de la operación ante la Administración tributaria competente:
¿Quién debe presentar el modelo 600?
Legalmente, la persona que recibe el dinero, es decir, el prestatario, es quien debe realizar la presentación del modelo 600 ante la Administración tributaria correspondiente.
Los trámites y plazos pueden variar en función de la comunidad autónoma, por lo que conviene comprobar los requisitos aplicables en cada territorio.
¿Qué documentación debe incluir el préstamo?
Además del modelo 600, es necesario disponer de un contrato de préstamo firmado por ambas partes.
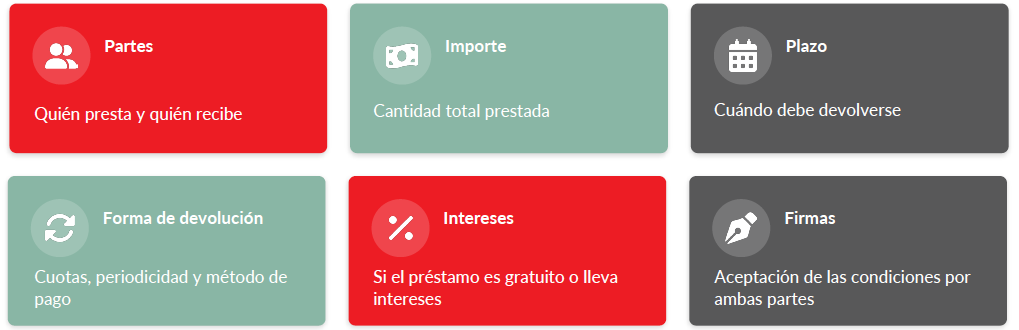
El contrato debe dejar claras las condiciones de la operación y permitir acreditar que existe una obligación real de devolución:
Claves para formalizar el préstamo entre familiares y evitar problemas fiscales
La confianza entre familiares no debería sustituir a la documentación. Para que la operación pueda acreditarse correctamente, es importante que las condiciones estén claras desde el principio y que exista coherencia entre lo que establece el contrato y lo que sucede posteriormente.
Establecer unas condiciones claras
El contrato debe recoger el importe, el plazo de devolución, la periodicidad de los pagos y el porcentaje de los intereses, ya que, si es 0%, el prestamista no tendrá después que tributarlos en el IRPF.
Las condiciones deben ser realistas y coherentes con la capacidad económica de quien recibe el dinero.
Utilizar transferencias bancarias
La entrega del dinero y las posteriores devoluciones deberían realizarse preferiblemente mediante transferencias bancarias.
De este modo, existe un registro de los movimientos y resulta más sencillo acreditar tanto la entrega inicial como la devolución posterior.
Cumplir el calendario de devolución
Firmar un contrato no es suficiente. Si se acuerda que el dinero se devolverá mediante cuotas mensuales, es importante que estas se realicen efectivamente.
Un contrato que establece un calendario de devolución que posteriormente nunca se cumple podría generar dudas sobre la verdadera naturaleza de la operación.
¿El préstamo entre familiares debe tener intereses?
Un préstamo entre familiares puede pactarse con intereses o sin intereses. Si se acuerda que el préstamo es gratuito, es recomendable que esta circunstancia figure expresamente en el contrato, porque luego el prestamista no tributará en IRPF.
Cuando existen intereses, estos pueden tener consecuencias fiscales para el prestamista, ya que los intereses percibidos pueden constituir rendimientos del capital mobiliario que deberán declararse en el IRPF.
Por ello, antes de establecer intereses conviene analizar las implicaciones fiscales de la operación.
¿Qué sale más a cuenta: un préstamo entre familiares o una donación?
Cuando un familiar quiere ayudar económicamente a otro, una de las principales dudas es si resulta más conveniente hacer un préstamo o realizar una donación.
La respuesta depende de las circunstancias concretas. La diferencia fundamental es que en un préstamo existe una obligación real de devolver el dinero, mientras que en una donación la entrega es gratuita y definitiva.
¿Es más barato hacer un préstamo que una donación?
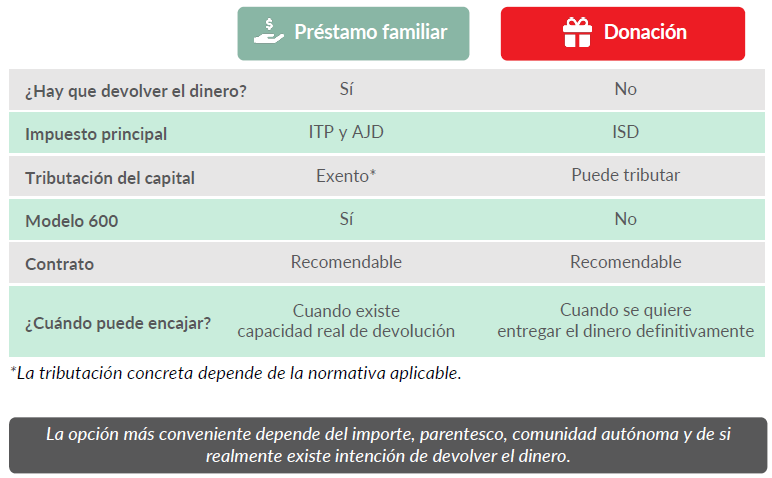
Desde el punto de vista fiscal, un préstamo familiar puede resultar más económico que una donación cuando realmente existe intención y capacidad de devolver el dinero.
En Cataluña, los préstamos entre particulares están sujetos al ITP y AJD, pero están exentos de pago. Esto significa que la persona que recibe el dinero debe presentar el modelo 600, pero la cuota a ingresar es de 0 euros.
En cambio, una donación está sujeta al Impuesto sobre Sucesiones y Donaciones (ISD) y su coste depende, entre otros factores, del importe donado, del grado de parentesco y de las reducciones o bonificaciones que puedan aplicarse.
Por tanto, no puede afirmarse que una donación sea siempre más cara que un préstamo. La fiscalidad de una donación puede variar considerablemente en función de las circunstancias, por lo que conviene comparar ambas alternativas antes de tomar una decisión.
Preguntas frecuentes sobre los préstamos entre familiares
¿Cuándo puede interesar más un préstamo?
El préstamo puede resultar especialmente adecuado cuando el familiar que recibe el dinero puede devolverlo y existe una voluntad real de hacerlo.
Por ejemplo, unos padres pueden prestar dinero a su hijo para ayudarle a financiar la compra de una vivienda. Si este dispone de ingresos suficientes para devolverlo, pueden establecer un calendario de pagos y formalizar la operación.
En este supuesto, el préstamo puede evitar la tributación propia de una donación, siempre que se trate de un préstamo real y se cumplan las condiciones pactadas.
¿Cuándo puede interesar más una donación?
La donación puede ser más adecuada cuando el objetivo es entregar el dinero de forma definitiva y no existe intención de que el familiar lo devuelva.
En ese caso, no resulta recomendable formalizar un supuesto préstamo que posteriormente nunca se devuelve. Lo adecuado es analizar la tributación de la donación y aplicar, cuando corresponda, los beneficios fiscales previstos.
Además, algunas comunidades autónomas contemplan reducciones, bonificaciones o tipos específicos para determinados grados de parentesco y operaciones.
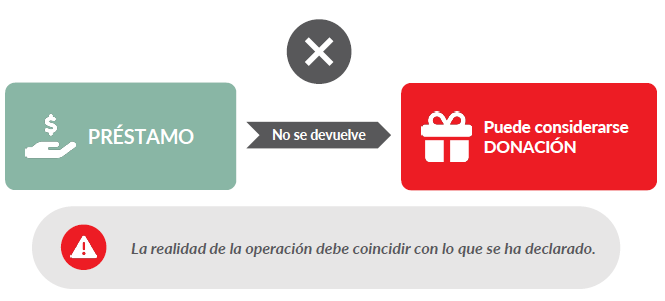
¿Qué ocurre si el préstamo entre familiares no se devuelve?
Si en un préstamo entre familiares el prestatario no puede hacer frente a alguna cuota, esto no convierte automáticamente el préstamo en una donación. Las partes pueden aplazar o modificar los pagos, siempre que la deuda siga existiendo y haya una obligación real de devolverla. Es importante documentar estos cambios y conservar evidencias de la voluntad de pago.
En cambio, si una cuota o parte del capital deja de ser exigible porque el prestamista decide que no tendrá que devolverse, aunque se presente como una dificultad para pagar o un aplazamiento, puede existir una condonación parcial de la deuda. Cuando es gratuita, tributa como una donación. Por tanto, la clave está en si el importe pendiente sigue siendo exigible y se espera realmente su devolución, o si en la práctica se ha decidido perdonarlo.
¿Es necesario acudir a un notario para hacer un préstamo familiar?
No necesariamente. Un préstamo entre familiares puede formalizarse mediante un contrato privado firmado por las partes.
Dependiendo del importe, las circunstancias de la operación o las garantías acordadas, puede ser conveniente valorar si resulta recomendable elevar el contrato a escritura pública.
En cualquier caso, la ausencia de escritura pública no significa que el préstamo no pueda ser válido. Lo importante es que la operación esté correctamente documentada y que pueda acreditarse la entrega y devolución del dinero.
¿Cuánto tiempo hay para presentar el modelo 600?
El plazo de presentación del modelo 600 puede depender de la normativa de la comunidad autónoma en la que corresponda realizar el trámite.
Por ello, es importante consultar el plazo vigente en cada caso y conservar el contrato, el justificante de la transferencia inicial y los comprobantes de las devoluciones realizadas.
¿Qué puede pasar si no se declara un préstamo familiar?
No formalizar ni declarar correctamente un préstamo entre familiares puede dificultar la justificación del origen del dinero ante Hacienda.
Si una persona recibe una cantidad importante y no puede acreditar que se trata de un préstamo que debe devolver, la Administración podría cuestionar la naturaleza de la operación y, dependiendo de las circunstancias, considerar que existe una donación.
Por eso, la documentación y la trazabilidad bancaria son fundamentales para acreditar que el dinero recibido corresponde realmente a un préstamo.
Te ayudamos con tu préstamo familiar
En Mediconsulting te asesoramos sobre la formalización de préstamos entre familiares y sus implicaciones fiscales, para que puedas elegir la opción más adecuada y evitar errores.
Si tienes dudas o necesitas asesoramiento, puedes contactar con un asesor de Mediconsulting y te ayudaremos a valorar tu caso:
Contacta con nosotros
Otros artículos de interés:
- Venta de un inmueble heredado: cómo calcular la ganancia patrimonial y reducir el impacto fiscal
- Impuesto sobre Sociedades 2026: las principales novedades que benefician a tu empresa
MEDICONSULTING ETL GLOBAL, SL; NIF B-58818501; domicilio social: Paseo de la Bonanova, 47, Barcelona 08017; Inscrita en el Registro Mercantil de Barcelona, Volumen 22352, folio 151, Inscripción 6ª de adaptación, Hoja B-36.748.