Un préstec entre familiars pot ser una solució habitual per ajudar econòmicament un fill, un germà, la parella o un altre familiar, per exemple, per comprar un habitatge, afrontar una despesa important o iniciar un projecte. Tanmateix, encara que es tracti d'una operació entre persones de confiança, és important formalitzar i declarar correctament el préstec davant d'Hisenda per evitar que es pugui interpretar com una donació i generi problemes fiscals.
En què consisteixen els préstecs entre familiars?
Un préstec entre familiars consisteix a lliurar una quantitat de diners a una altra persona amb el compromís que aquesta la retorni en les condicions acordades. La diferència principal respecte d'una donació és, per tant, que els diners prestats s'han de retornar.
Pot tractar-se d'una quantitat petita o d'imports elevats, per exemple, per ajudar a finançar la compra d'un habitatge.
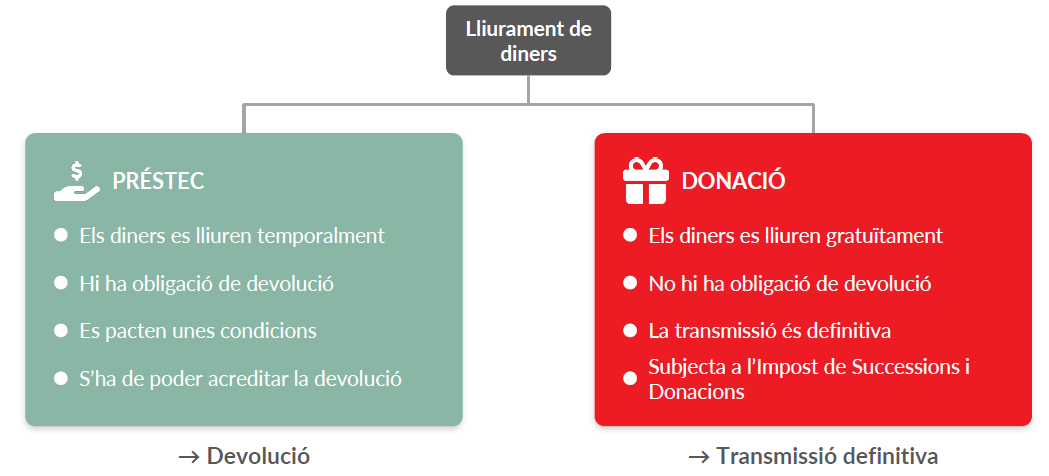
Un préstec entre familiars tributa?
Els préstecs entre particulars estan subjectes a l'impost sobre transmissions patrimonials i actes jurídics documentats (ITP i AJD), però n'estan exempts de pagament. És a dir, l'operació s'ha de declarar, però no s'ha de pagar cap impost per l'import prestat.
A Catalunya, la persona que rep el préstec ha de presentar el model 600 davant l'Agència Tributària de Catalunya (ATC) en el termini d'un mes des de la signatura del contracte, encara que la quota sigui de 0 euros.
En altres comunitats autònomes aquest termini pot variar, ja que la normativa no és exactament igual a tot el territori. Aquesta obligació de declarar és independent de l'exempció del pagament.
A més, s'ha de poder acreditar que es tracta realment d'un préstec i no d'una donació encoberta. Per fer-ho, és important disposar d'un contracte i complir les condicions pactades, especialment les relatives a la devolució de l'import. El contracte acredita l'operació, però no substitueix la presentació del model 600.
Com declarar el préstec entre familiars: model 600
Un dels tràmits principals per formalitzar un préstec familiar és la presentació del model 600, corresponent a l'impost sobre transmissions patrimonials i actes jurídics documentats.
Encara que el préstec estigui exempt, cal presentar el model 600 per deixar constància de l'operació davant l'Administració tributària competent:
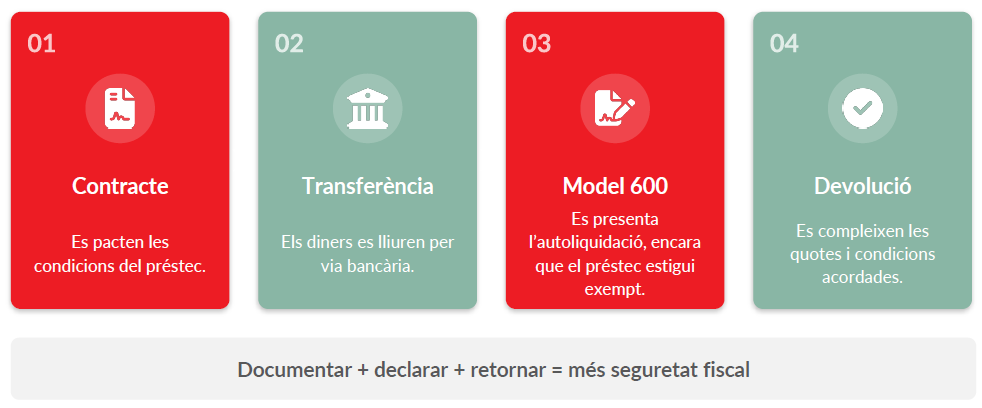
Qui ha de presentar el model 600?
Legalment, la persona que rep els diners, és a dir, el prestatari, és qui ha de presentar el model 600 davant l'Administració tributària corresponent.
Els tràmits i els terminis poden variar en funció de la comunitat autònoma, per la qual cosa convé comprovar els requisits aplicables a cada territori.
Quina documentació ha d'incloure el préstec?
A més del model 600, és recomanable disposar d'un contracte de préstec signat per totes dues parts.
El contracte ha de deixar clares les condicions de l'operació i permetre acreditar que existeix una obligació real de devolució:
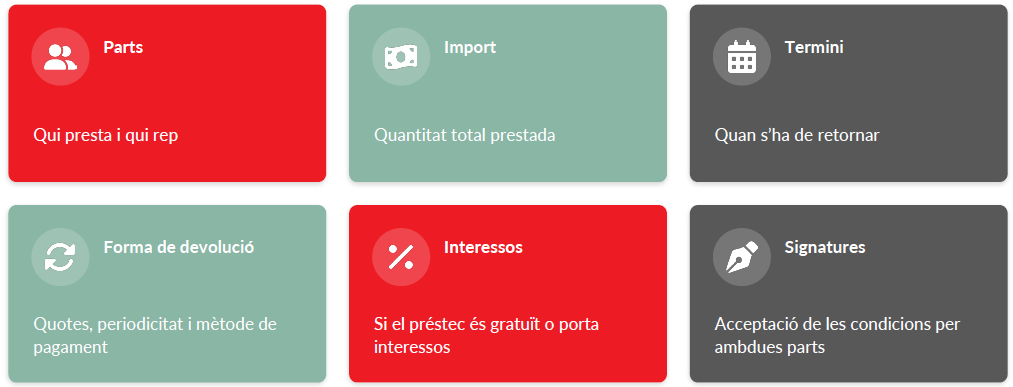
Claus per formalitzar el préstec entre familiars i evitar problemes fiscals
La confiança entre familiars no hauria de substituir la documentació. Perquè l'operació es pugui acreditar correctament, és important que les condicions estiguin clares des del principi i que hi hagi coherència entre el que estableix el contracte i el que succeeix posteriorment.
Establir unes condicions clares
El contracte ha d'incloure l'import, el termini de devolució, la periodicitat dels pagaments i, si escau, el tipus d'interès. Si s'acorda que el préstec no tindrà interessos, és important que aquesta condició hi consti expressament.
Les condicions han de ser realistes i coherents amb la capacitat econòmica de qui rep els diners.
Utilitzar transferències bancàries
El lliurament dels diners i les devolucions posteriors s'haurien de fer preferiblement mitjançant transferències bancàries.
D'aquesta manera, queda un registre dels moviments i és més senzill acreditar tant el lliurament inicial com la devolució posterior.
Complir el calendari de devolució
Signar un contracte no és suficient. Si s'acorda que els diners es retornaran mitjançant quotes mensuals, és important que aquestes s'abonin efectivament.
Un contracte que estableix un calendari de devolució que posteriorment no es compleix mai podria generar dubtes sobre la veritable naturalesa de l'operació.
El préstec entre familiars ha de tenir interessos?
Un préstec entre familiars es pot pactar amb interessos o sense. Si s'acorda que el préstec serà gratuït, és recomanable que aquesta circumstància consti expressament en el contracte, ja que el prestador no haurà de declarar cap ingrés per interessos a l'IRPF.
Quan hi ha interessos, aquests poden tenir conseqüències fiscals per al prestador, ja que els interessos percebuts poden constituir rendiments del capital mobiliari que s'hauran de declarar a l'IRPF.
Per això, abans d'establir interessos, convé analitzar les implicacions fiscals de l'operació.
Què surt més a compte: un préstec entre familiars o una donació?
Quan un familiar vol ajudar econòmicament un altre, un dels dubtes principals és si és més convenient fer un préstec o bé una donació.
La resposta depèn de les circumstàncies concretes. La diferència fonamental és que en un préstec existeix l'obligació real de retornar els diners, mentre que en una donació el lliurament és gratuït i definitiu:
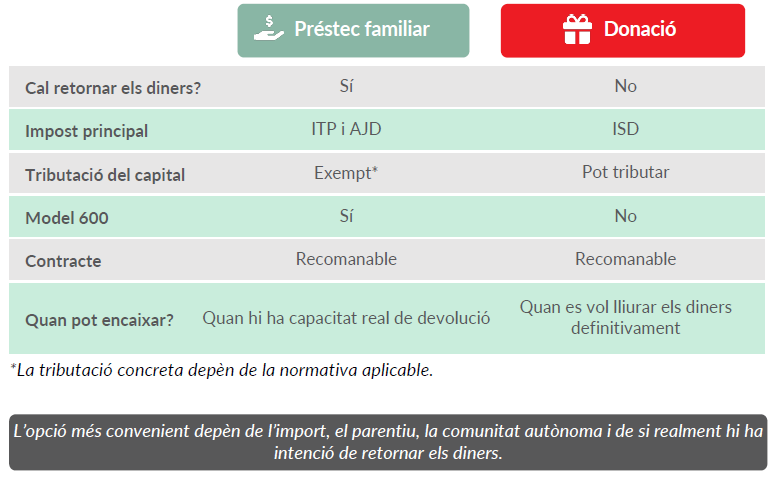
És més barat fer un préstec que una donació?
Des del punt de vista fiscal, un préstec familiar pot resultar més econòmic que una donació quan realment hi ha la intenció i la capacitat de retornar els diners.
A Catalunya, els préstecs entre particulars estan subjectes a l'ITP i AJD, però n'estan exempts de pagament. Això significa que la persona que rep els diners ha de presentar el model 600, però la quota que ha d'ingressar és de 0 euros.
En canvi, una donació està subjecta a l'impost sobre successions i donacions (ISD), i el seu cost depèn, entre altres factors, de l'import donat, del grau de parentiu i de les reduccions o bonificacions que es puguin aplicar.
Per tant, no es pot afirmar que una donació sigui sempre més cara que un préstec. La fiscalitat d'una donació pot variar considerablement en funció de les circumstàncies, per la qual cosa convé comparar totes dues alternatives abans de prendre una decisió.
Preguntes freqüents sobre els préstecs entre familiars
Quan pot ser més convenient un préstec?
El préstec pot ser especialment adequat quan el familiar que rep els diners els pot retornar i hi ha una voluntat real de fer-ho.
Per exemple, uns pares poden prestar diners al seu fill per ajudar-lo a finançar la compra d'un habitatge. Si aquest disposa d'ingressos suficients per retornar-los, poden establir un calendari de pagaments i formalitzar l'operació.
En aquest supòsit, el préstec pot evitar la tributació pròpia d'una donació, sempre que es tracti d'un préstec real i se'n compleixin les condicions pactades.
Quan pot ser més convenient una donació?
La donació pot ser més adequada quan l'objectiu és lliurar els diners de manera definitiva i no hi ha intenció que el familiar els retorni.
En aquest cas, no és recomanable formalitzar un suposat préstec que posteriorment no es retorna mai. El més adequat és analitzar la tributació de la donació i aplicar-hi, quan correspongui, els beneficis fiscals previstos.
A més, algunes comunitats autònomes preveuen reduccions, bonificacions o tipus específics per a determinats graus de parentiu i operacions.
Què passa si no es retorna el préstec entre familiars?
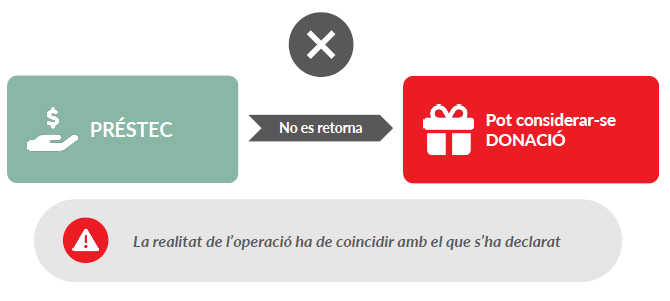
Si en un préstec entre familiars el prestatari no pot fer front a alguna quota, això no converteix automàticament el préstec en una donació. Les parts poden ajornar o modificar els pagaments, sempre que el deute continuï existint i hi hagi una obligació real de retornar-lo. És important documentar aquests canvis i conservar proves de la voluntat de pagament.
En canvi, si una quota o una part del capital deixa de ser exigible perquè el prestador decideix que ja no s'haurà de retornar, encara que es presenti com una dificultat per pagar o un ajornament, pot existir una condonació parcial del deute. Quan és gratuïta, tributa com una donació. Per tant, la clau és determinar si l'import pendent continua sent exigible i realment se n'espera la devolució, o si, a la pràctica, s'ha decidit perdonar-lo.
Cal anar a un notari per fer un préstec familiar?
No necessàriament. Un préstec entre familiars es pot formalitzar mitjançant un contracte privat signat per les parts.
En funció de l'import, de les circumstàncies de l'operació o de les garanties acordades, pot ser convenient valorar si és recomanable elevar el contracte a escriptura pública.
En qualsevol cas, l'absència d'escriptura pública no significa que el préstec no pugui ser vàlid. El més important és que l'operació estigui correctament documentada i que es puguin acreditar tant el lliurament com la devolució dels diners.
Quant de temps hi ha per presentar el model 600?
El termini de presentació del model 600 pot dependre de la normativa de la comunitat autònoma on correspongui fer el tràmit.
Per això, és important consultar el termini vigent en cada cas i conservar el contracte, el justificant de la transferència inicial i els comprovants de les devolucions efectuades.
Què pot passar si no es declara un préstec familiar?
No formalitzar ni declarar correctament un préstec entre familiars pot dificultar la justificació de l'origen dels diners davant d'Hisenda.
Si una persona rep una quantitat important i no pot acreditar que es tracta d'un préstec que ha de retornar, l'Administració podria qüestionar la naturalesa de l'operació i, en funció de les circumstàncies, considerar que existeix una donació.
Per això, la documentació i la traçabilitat bancària són fonamentals per acreditar que els diners rebuts corresponen realment a un préstec.
T'ajudem amb el teu préstec familiar
A Mediconsulting t'assessorem sobre la formalització de préstecs entre familiars i les seves implicacions fiscals, perquè puguis escollir l'opció més adequada i evitar errors.
Si tens dubtes o necessites assessorament, pots contactar amb un assessor de Mediconsulting i t'ajudarem a valorar el teu cas.
Contacta amb nosaltres
Altres articles d’interès:
MEDICONSULTING ETL GLOBAL, SL; NIF B-58818501; domicili social: Passeig de la Bonanova, 47, Barcelona 08017; Inscrita al Registre Mercantil de Barcelona, Volum 22352, foli 151, Inscripció 6a d'adaptació, Full B-36.748.